
7 Estratégias Simples de Orçamento que Vão Transformar suas Finanças em 30 Dias
Se você sente que seu dinheiro desaparece antes mesmo do fim do mês, não está sozinho. Milhões de pessoas lutam diariamente para controlar suas finanças pessoais, acumulando dívidas e vivendo com estresse constante. A boa notícia é que transformar sua situação financeira não precisa ser complicado nem demorado. Com as estratégias certas de orçamento, você pode começar a ver mudanças significativas em apenas 30 dias.
Um orçamento bem estruturado é a base de qualquer planejamento financeiro sólido. Ele permite que você veja claramente para onde seu dinheiro está indo, identifique vazamentos financeiros e tome decisões conscientes sobre seus gastos. Mais do que simplesmente restringir despesas, um bom orçamento oferece liberdade financeira ao garantir que você esteja no controle de cada real que entra e sai da sua conta.
Neste artigo, vamos explorar sete estratégias práticas e comprovadas que podem revolucionar sua relação com o dinheiro. Estas técnicas são simples de implementar, não requerem conhecimentos avançados de finanças e podem ser adaptadas a qualquer nível de renda. Prepare-se para dar o primeiro passo rumo à estabilidade financeira que você sempre desejou.
1. Mapeie Todos os Seus Gastos por 7 Dias
Antes de criar qualquer orçamento, você precisa saber exatamente para onde seu dinheiro está indo. A maioria das pessoas subestima drasticamente seus gastos reais, especialmente aquelas pequenas despesas do dia a dia que parecem insignificantes, mas que somadas representam uma quantia considerável ao final do mês.
Durante os primeiros sete dias, registre absolutamente tudo que você gasta. Isso inclui o café da manhã, o estacionamento, as compras no supermercado, assinaturas de aplicativos, lanches, transporte e qualquer outra despesa, por menor que seja. Utilize um aplicativo de controle financeiro, uma planilha simples ou até mesmo um caderno – o importante é registrar tudo imediatamente após cada gasto.
Este exercício revela padrões de consumo que muitas vezes passam despercebidos. Você pode descobrir, por exemplo, que gasta muito mais com delivery do que imaginava, ou que aquelas “pequenas compras” online somam centenas de reais mensalmente. Segundo dados do Banco Central do Brasil, a falta de controle sobre pequenas despesas é um dos principais fatores de endividamento das famílias brasileiras.
Ao final destes sete dias, categorize todos os gastos (alimentação, transporte, lazer, moradia, etc.) e some os valores de cada categoria. Este será o ponto de partida para construir seu orçamento realista e identificar áreas onde você pode economizar sem sacrificar sua qualidade de vida.
2. Aplique a Regra 50-30-20
Uma das estratégias de orçamento mais populares e eficazes é a regra 50-30-20, desenvolvida pela senadora americana Elizabeth Warren. Esta metodologia divide sua renda líquida mensal em três categorias principais, oferecendo um framework simples mas poderoso para organizar suas finanças.
Os 50% são destinados às necessidades essenciais – aquelas despesas que você não pode evitar, como moradia (aluguel ou prestação da casa), contas de água, luz, gás, alimentação básica, transporte para o trabalho, plano de saúde e outras despesas fundamentais. Se suas necessidades básicas ultrapassam os 50% da sua renda, isso é um sinal de alerta que indica a necessidade de reduzir custos ou aumentar a renda.
Os 30% são para desejos e estilo de vida – inclui lazer, restaurantes, streaming, academia, roupas, hobbies e outras despesas não essenciais que melhoram sua qualidade de vida. Esta categoria oferece flexibilidade e evita que o orçamento seja tão restritivo que se torne insustentável.
Os 20% finais devem ser direcionados para poupança e pagamento de dívidas. Esta é a parcela que constrói seu futuro financeiro, incluindo reserva de emergência, investimentos, aposentadoria e quitação de débitos. Para quem está começando do zero, estes 20% podem parecer impossíveis, mas começar com qualquer porcentagem já é um progresso significativo.
Para implementar esta regra, calcule sua renda líquida mensal e multiplique pelos percentuais correspondentes. Use estes valores como guia para distribuir seus gastos. Com o tempo e ajustes, você conseguirá alinhar suas despesas reais a estes percentuais, criando um orçamento equilibrado e sustentável. Assim como aprender a cuidar do seu dinheiro é fundamental para o sucesso financeiro de longo prazo.
3. Crie um Fundo de Emergência Mínimo
Um dos maiores erros financeiros que as pessoas cometem é não ter uma reserva para imprevistos. Quando surge uma emergência – carro quebrado, despesa médica inesperada, perda de emprego – aqueles sem reservas acabam recorrendo ao cheque especial ou ao cartão de crédito, iniciando um ciclo vicioso de endividamento com juros elevados.
Nos primeiros 30 dias do seu novo orçamento, estabeleça como prioridade absoluta criar um fundo de emergência inicial de pelo menos R$ 1.000 a R$ 2.000. Este valor não é suficiente para todos os cenários, mas fornece um colchão básico que pode evitar que pequenas emergências se transformem em grandes crises financeiras.
Para acumular este valor rapidamente, você pode tomar algumas medidas temporárias: vender itens que não usa mais, fazer alguns trabalhos extras (freelance, vendas, serviços), redirecionar temporariamente o dinheiro que gastaria com lazer ou cortar despesas supérfluas por algumas semanas. O objetivo é criar este fundo o mais rápido possível, pois ele funciona como um seguro contra imprevistos.
Mantenha este dinheiro em uma conta separada, de preferência em uma conta poupança ou investimento de liquidez imediata, mas não na mesma conta que você usa para gastos do dia a dia. A separação física dificulta o uso impulsivo deste recurso. Segundo especialistas financeiros, o ideal é eventualmente aumentar este fundo para cobrir de 3 a 6 meses de despesas essenciais, mas começar com um valor menor já oferece proteção significativa.
4. Elimine um Vazamento Financeiro por Semana
Vazamentos financeiros são aquelas despesas recorrentes que continuamos pagando por inércia, mas que não agregam valor real às nossas vidas. Eles drenam nosso orçamento silenciosamente, mês após mês, sem que percebamos o impacto acumulado.
Durante as quatro semanas do seu desafio de 30 dias, identifique e elimine um vazamento financeiro por semana. Na primeira semana, revise todas as suas assinaturas e memberships: streamings que você raramente usa, academias que não frequenta, revistas digitais que não lê, aplicativos premium que você esqueceu que tinha. Cancele pelo menos um.
Na segunda semana, foque em hábitos caros que podem ser substituídos por alternativas mais econômicas. Por exemplo, se você compra café fora todos os dias, calcule quanto isso representa por mês e considere fazer café em casa e levar em uma garrafa térmica. Um café de R$ 7 por dia representa R$ 210 por mês – R$ 2.520 por ano.
Na terceira semana, analise suas compras por impulso. Configure um período de espera de 48 horas antes de fazer qualquer compra não planejada acima de R$ 100. Você descobrirá que a maioria dos desejos de consumo desaparece após esse período de reflexão, economizando centenas de reais.
Na quarta semana, renegocie algum serviço que você paga regularmente. Ligue para sua operadora de telefone, internet ou TV a cabo e pergunte sobre planos mais baratos ou promoções. Empresas frequentemente oferecem descontos para clientes que ameaçam cancelar. Uma simples ligação pode economizar R$ 50 a R$ 200 por mês.
Eliminar quatro vazamentos financeiros em um mês pode facilmente liberar de R$ 300 a R$ 500 adicionais no seu orçamento, dinheiro que pode ser redirecionado para sua reserva de emergência ou pagamento de dívidas.
5. Use o Método dos Envelopes Digital
O método dos envelopes é uma técnica clássica de orçamento que tem sido usada há gerações. Tradicionalmente, você retira seu salário em dinheiro e distribui em envelopes físicos etiquetados com diferentes categorias de despesas (alimentação, transporte, lazer, etc.). Quando o dinheiro de um envelope acaba, você não pode mais gastar naquela categoria até o próximo mês.
Na era digital, você pode adaptar este método usando múltiplas contas bancárias ou ferramentas de organização financeira. Muitos bancos digitais permitem criar “caixinhas” ou subcontas dentro da sua conta principal, funcionando exatamente como envelopes virtuais.
Assim que receber seu salário, distribua imediatamente o dinheiro entre estas categorias conforme seu orçamento planejado. Por exemplo, transfira o valor destinado ao supermercado para uma caixinha específica, o dinheiro do lazer para outra, e assim por diante. Quando for fazer compras, use apenas o cartão ou conta vinculado àquela categoria específica.
A grande vantagem deste método é a consciência visual e tátil dos seus limites de gastos. Você vê claramente quanto resta em cada categoria e é forçado a fazer escolhas conscientes quando os recursos ficam baixos. Isso elimina a sensação nebulosa de não saber se você pode ou não fazer determinada compra.
Para implementar nos primeiros 30 dias, comece com três a cinco categorias principais. Não complique demais no início – você pode refinar o sistema posteriormente. O objetivo é criar o hábito de gastar conscientemente dentro de limites predefinidos, algo que pode transformar completamente sua relação com o dinheiro.
6. Automatize suas Economias e Pagamentos
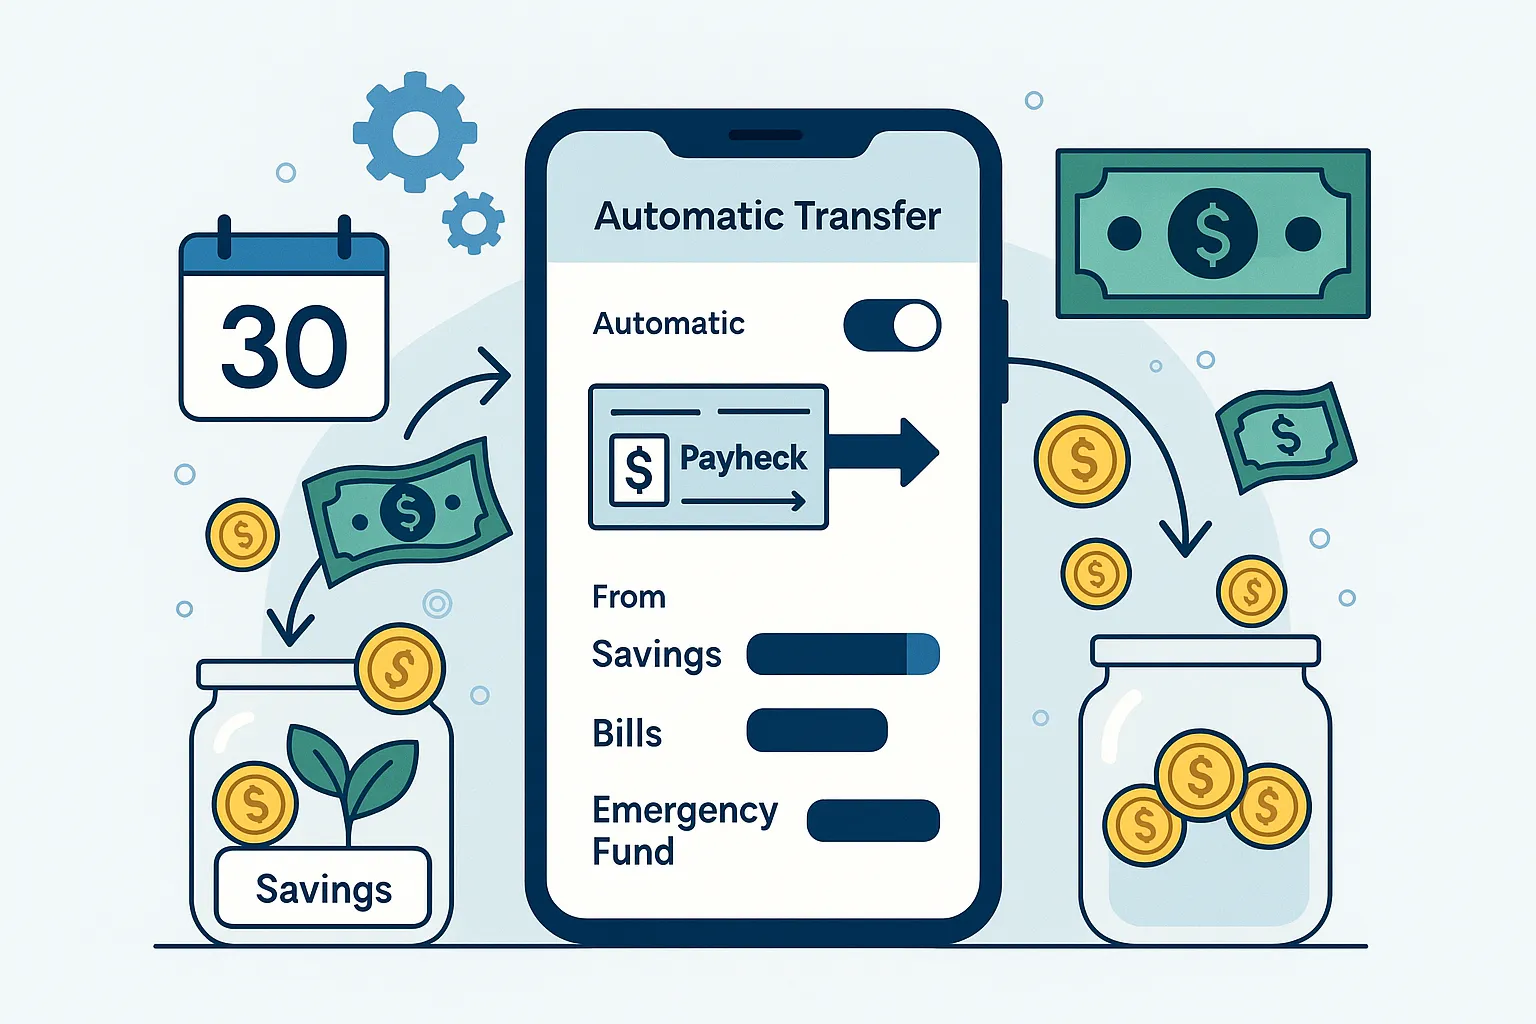
Uma das descobertas mais importantes da economia comportamental é que as pessoas são muito melhores em economizar quando o processo é automático, removendo a necessidade de tomar decisões conscientes repetidamente. Quando deixamos a poupança para o
