
O que é renda fixa e por que tanta gente fala nela?
Se você já ouviu alguém dizer que “deixou o dinheiro rendendo na renda fixa” e não entendeu muito bem o que isso significa, saiba que está em boa companhia. Apesar de ser uma das categorias de investimento mais populares do Brasil, a renda fixa ainda gera muitas dúvidas — e, junto com elas, alguns mitos que merecem ser desfeitos.
Em termos simples, renda fixa é uma categoria de investimento em que as regras de remuneração são definidas no momento da aplicação. Isso não significa, como muitos pensam, que o rendimento é sempre um valor fixo e imutável — mas sim que você sabe, antes de investir, como o seu dinheiro será corrigido: por uma taxa prefixada, por um índice de inflação, pela variação do CDI, ou por uma combinação desses fatores. Essa previsibilidade é justamente o que atrai milhões de brasileiros a esse tipo de aplicação.
Neste artigo, vamos explicar de forma clara como a renda fixa funciona, quais são os principais produtos disponíveis, o que você precisa saber sobre tributação e proteção do seu dinheiro — e, claro, quais são os riscos que existem e que nenhum investidor deve ignorar.
Como funciona a lógica da renda fixa
Quando você investe em renda fixa, está essencialmente emprestando dinheiro para alguém: um banco, o governo federal, uma empresa. Em troca, você recebe de volta o valor aplicado acrescido de juros, conforme as regras acordadas no momento da contratação.
Esse “acordo” pode funcionar de três formas principais:
- Prefixado: a taxa de juros é definida no momento da aplicação e não muda. Você sabe exatamente quanto vai receber ao final, em termos nominais. Exemplo: uma aplicação que rende 12% ao ano, independentemente do que aconteça com os juros da economia durante o período.
- Pós-fixado: o rendimento acompanha um indicador de referência, geralmente a taxa Selic ou o CDI (Certificado de Depósito Interbancário). Como esses indicadores mudam com o tempo, o rendimento final depende de como eles se comportarem ao longo da aplicação.
- Híbrido (ou misto): combina uma taxa prefixada com um índice de inflação, geralmente o IPCA (Índice Nacional de Preços ao Consumidor Amplo). Assim, a aplicação garante uma taxa real acima da inflação. Por exemplo: IPCA + 6% ao ano.
Para consultar os valores atuais da taxa Selic, acesse o site do Banco Central do Brasil (bcb.gov.br). O CDI é divulgado pela B3 (b3.com.br) e costuma ficar muito próximo da Selic. O IPCA é medido e publicado pelo IBGE (ibge.gov.br).
Os principais produtos de renda fixa
O mercado brasileiro oferece uma variedade de produtos dentro da renda fixa. Conhecer as diferenças entre eles é fundamental para escolher com consciência.
Tesouro Direto
O Tesouro Direto é o programa do governo federal que permite a pessoas físicas comprarem títulos públicos pela internet. É considerado um dos investimentos de menor risco de crédito disponíveis, pois o emissor é o próprio governo brasileiro.
Existem títulos prefixados (Tesouro Prefixado), atrelados à Selic (Tesouro Selic) e híbridos atrelados ao IPCA (Tesouro IPCA+). O investimento mínimo costuma ser bastante acessível. Todas as informações, incluindo taxas de rentabilidade e preços atualizados, estão disponíveis em tesourodireto.gov.br.
CDB — Certificado de Depósito Bancário
O CDB é emitido por bancos e funciona como um empréstimo do investidor para a instituição financeira. Em troca, o banco paga juros. Os CDBs podem ser prefixados, pós-fixados (geralmente atrelados ao CDI) ou híbridos.
Uma característica importante: CDBs de bancos de médio e pequeno porte frequentemente oferecem taxas mais atrativas do que grandes bancos, mas é essencial verificar a solidez da instituição. Para entender melhor como esse produto funciona, confira o artigo CDB explicado: o que é e como funciona na prática.
LCI e LCA — Letras de Crédito Imobiliário e do Agronegócio
A LCI (Letra de Crédito Imobiliário) e a LCA (Letra de Crédito do Agronegócio) são emitidas por instituições financeiras e têm uma vantagem tributária importante: são isentas de Imposto de Renda para pessoas físicas. Em contrapartida, costumam exigir prazos mínimos de aplicação e podem ter liquidez mais restrita.
Debêntures
São títulos emitidos por empresas para captar recursos. As debêntures incentivadas (relacionadas a projetos de infraestrutura) também são isentas de IR para pessoa física. Debêntures comuns seguem a tabela regressiva do IR. Por envolverem empresas privadas, o risco de crédito é maior do que em títulos públicos.
CRI e CRA
Certificados de Recebíveis Imobiliários (CRI) e do Agronegócio (CRA) são emitidos por securitizadoras e também são isentos de IR para pessoas físicas. Não contam com a proteção do FGC, o que eleva o risco.
Tributação: o que você precisa saber
Para a maioria dos produtos de renda fixa (como CDBs, títulos do Tesouro Direto e debêntures comuns), incide o Imposto de Renda sobre os rendimentos, seguindo uma tabela regressiva: quanto mais tempo você mantém o investimento, menor é a alíquota.
| Prazo de aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O IR é retido na fonte no momento do resgate. Além do IR, aplicações com prazo inferior a 30 dias podem estar sujeitas ao IOF (Imposto sobre Operações Financeiras), que também é regressivo e chega a zero após o 30º dia.
Atenção: LCI, LCA, CRI, CRA e debêntures incentivadas são isentos de IR para pessoa física, mas essa isenção não elimina todos os riscos — especialmente o risco de crédito do emissor. Sempre verifique as regras tributárias vigentes com a Receita Federal (receita.fazenda.gov.br), pois legislação pode mudar.
Proteção pelo FGC: o que é e quais são os limites
O Fundo Garantidor de Créditos (FGC) é uma entidade privada sem fins lucrativos que garante depósitos e investimentos em caso de falência ou intervenção em instituições financeiras associadas.
Produtos cobertos pelo FGC incluem: poupança, CDB, LCI, LCA e alguns outros. A cobertura é de até R$ 250.000 por CPF por instituição financeira, com um limite global de R$ 1.000.000 por CPF a cada quatro anos.
Títulos públicos (Tesouro Direto), debêntures, CRI e CRA não contam com essa proteção. Isso não significa que são necessariamente piores — mas é uma informação importante para avaliar o risco de cada produto. Confira as regras atualizadas diretamente no site do FGC (fgc.org.br).
Vantagens e riscos da renda fixa
É importante olhar para os dois lados da moeda antes de qualquer decisão.
Vantagens
- Previsibilidade: você sabe, ao aplicar, como o investimento será remunerado.
- Acessibilidade: muitos produtos têm valor mínimo baixo, abrindo espaço para investidores iniciantes.
- Variedade: há opções com diferentes prazos, liquidez, perfis de risco e benefícios tributários.
- Proteção parcial pelo FGC: em produtos elegíveis, há uma camada de segurança em casos extremos.
Riscos
- Risco de crédito: o emissor (banco ou empresa) pode ter dificuldades financeiras e não honrar o pagamento. Isso é mais relevante em emissores privados.
- Risco de mercado: especialmente em títulos prefixados ou híbridos, o preço do título pode oscilar antes do vencimento. Quem resgata antecipadamente pode receber menos do que esperava — ou até perder parte do capital.
- Risco de liquidez: alguns produtos têm prazos de carência ou não permitem resgate antecipado. Imobilizar dinheiro que você pode precisar é um risco real.
- Risco de inflação: em períodos de inflação elevada, uma taxa prefixada baixa pode resultar em rendimento real negativo — ou seja, o poder de compra do seu dinheiro pode diminuir.
- Risco de concentração: colocar todo o dinheiro em um único produto ou emissor aumenta a exposição a qualquer problema específico daquele ativo.
Como começar a investir em renda fixa
Se você quer dar os primeiros passos, aqui está um caminho prático:
- Organize sua situação financeira: antes de investir, quite dívidas com juros altos (como cartão de crédito e cheque especial) e monte uma reserva de emergência em um produto de alta liquidez, como o Tesouro Selic ou um CDB com liquidez diária.
- Defina seu objetivo: o dinheiro é para uma viagem em dois anos? Aposentadoria? Cada prazo e objetivo pode indicar um produto diferente.
- Escolha uma corretora ou banco: procure instituições registradas e reguladas pelo Banco Central e pela CVM (cvm.gov.br).
- Pesquise os produtos disponíveis: compare taxas, prazos, liquidez e tributação. Não se deixe guiar apenas pela taxa mais alta.
- Diversifique: distribuir entre diferentes produtos e emissores reduz riscos.
- Acompanhe seus investimentos: revise periodicamente se os produtos ainda fazem sentido para seus objetivos.
Conclusão: renda fixa como base, não como solução mágica
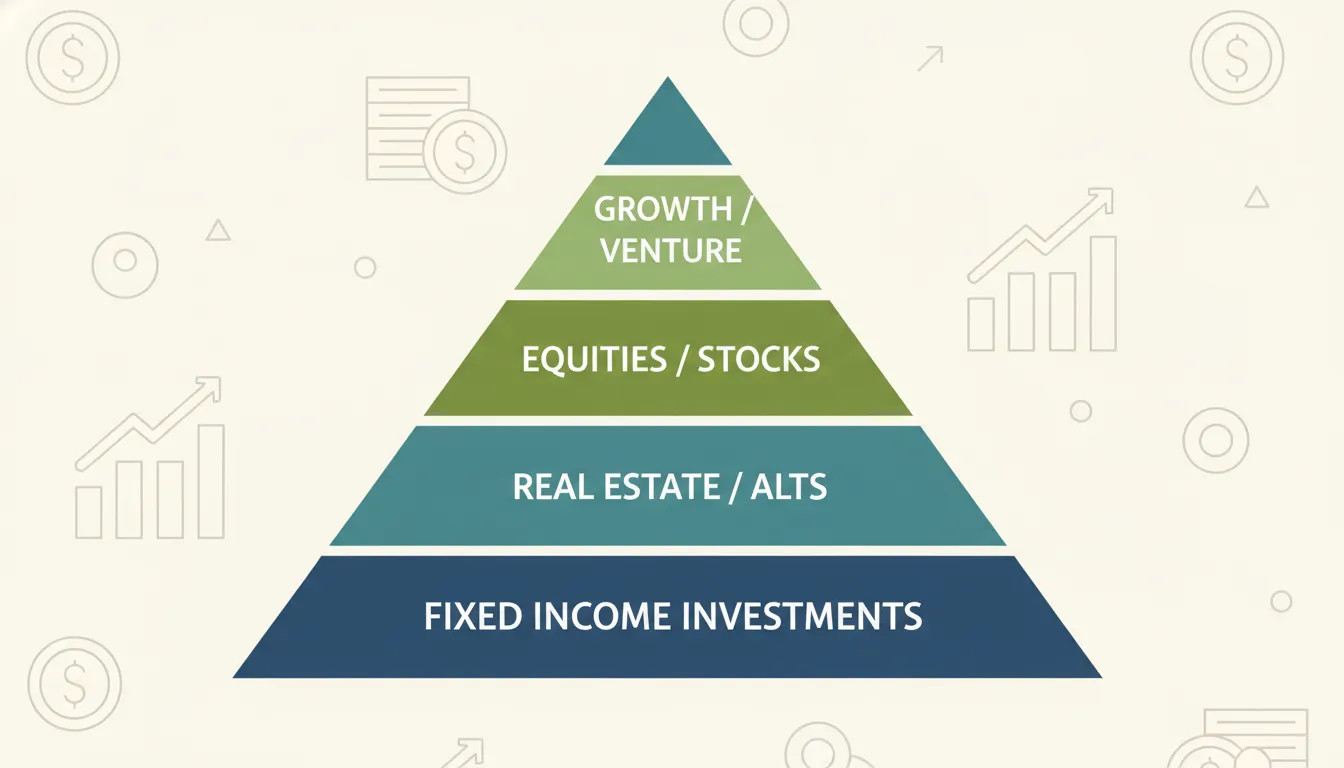
A renda fixa é uma ferramenta poderosa e acessível para quem quer construir patrimônio com mais consciência e previsibilidade. Ela é especialmente útil para a reserva de emergência, objetivos de médio prazo e como parte de uma carteira diversificada. Mas não existe investimento sem risco — e a renda fixa não é exceção.
Compreender o que você está comprando, quem é o emissor, quais são as regras tributárias e qual é o prazo ideal para você é mais importante do que perseguir a maior taxa disponível. Informação e paciência são, na prática, os maiores aliados de qualquer investidor.
Este conteúdo tem finalidade exclusivamente educativa e não constitui recomendação de investimento. Cada pessoa tem objetivos, perfil de risco e situação financeira diferentes. Antes de tomar qualquer decisão de investimento, consulte um profissional habilitado ou assessor de investimentos registrado na CVM.
