
Como Criar uma Mesada Educativa para Seus Filhos
Imagine seu filho com 18 anos chegando à faculdade sem nunca ter precisado tomar uma decisão financeira por conta própria. Ele nunca escolheu entre gastar agora ou guardar para depois, nunca sentiu a frustração de querer algo e não ter dinheiro, nunca experimentou a satisfação de alcançar uma meta financeira. Essa é a realidade de milhões de jovens brasileiros — e a mesada educativa existe exatamente para mudar esse cenário, de dentro de casa, desde cedo.
A educação financeira não nasce em sala de aula. Ela se constrói no dia a dia, nas escolhas pequenas e concretas que as crianças fazem com dinheiro real. A mesada, quando bem estruturada, é uma das ferramentas mais poderosas para isso: ela cria um ambiente seguro onde errar tem consequências reais, mas ainda reversíveis. É muito melhor aprender a lidar com dinheiro aos 10 anos, com valores pequenos, do que aos 25, com o salário do primeiro emprego.
Neste artigo, você vai entender como estruturar uma mesada que realmente ensine — não apenas uma transferência mensal sem propósito, mas um sistema pedagógico adaptado à idade do seu filho, com regras claras, objetivos definidos e espaço para crescimento. Vamos ao passo a passo.
Por Que a Mesada Vai Além de “Dar Dinheiro”
Muitos pais confundem mesada com uma espécie de salário doméstico ou, no outro extremo, com um cheque em branco. Nenhum dos dois extremos funciona bem.
A mesada educativa tem três funções centrais:
- Autonomia controlada: a criança decide como usar o dinheiro dentro de limites definidos por você.
- Consequência natural: se gastou tudo logo no começo, não tem mais até o próximo ciclo. Essa é a lição mais poderosa.
- Vocabulário financeiro: termos como orçamento, reserva, meta e prioridade deixam de ser abstratos quando há dinheiro real envolvido.
Pesquisas em psicologia do desenvolvimento, como as conduzidas pelo Cambridge’s Faceability Lab e divulgadas pela organização britânica Money and Mental Health, apontam que hábitos financeiros começam a se formar por volta dos 7 anos de idade. Isso não significa que você deva dar mesada a um bebê — mas reforça que esperar a adolescência pode ser tarde demais para construir fundamentos sólidos.
Qual é a Idade Certa para Começar?
Não existe uma resposta única, mas há orientações gerais bem estabelecidas:
- 3 a 5 anos: Fase de reconhecer moedas e cédulas, entender que dinheiro é trocado por coisas. Jogos, cofrinho e simulações são suficientes.
- 6 a 9 anos: Boa fase para iniciar uma mesada simples. A criança já entende relação de causa e efeito e consegue planejar no curto prazo.
- 10 a 12 anos: Momento de ampliar a autonomia, incluir metas de médio prazo e introduzir a ideia de poupar com objetivo.
- 13 anos em diante: Pode-se incluir conceitos de investimento básico, juros e planejamento mais longo.
O critério mais importante não é a idade em si, mas a maturidade da criança para entender que o dinheiro acaba e não volta “automaticamente”.
Como Definir o Valor da Mesada
Esse é um dos pontos que mais gera dúvida — e também um dos que mais dependem do contexto familiar. Não existe um valor universalmente “correto”, mas há critérios práticos para definir:
Considere a finalidade da mesada
Antes de escolher um número, defina o que a mesada deve cobrir. Algumas famílias optam por uma mesada de “gastos livres” (sorvete, figurinha, jogo), enquanto outras incluem itens de necessidade moderada (material escolar extra, presentes para amigos). Quanto mais abrangente for a cobertura, maior o valor precisa ser.
Leve em conta a realidade da família
A mesada não deve comprometer o orçamento dos pais nem criar uma sensação de abundância artificial para a criança. Um valor que seja desafiador, mas não impossível de gerir, é o mais pedagógico.
Evite vincular 100% da mesada a tarefas domésticas
Especialistas em educação financeira costumam recomendar que tarefas domésticas sejam tratadas como responsabilidade do membro da família — não como serviços remunerados. Isso evita que a criança desenvolva a ideia de que só age quando há pagamento. Se quiser usar tarefas extras como fonte de renda adicional, tudo bem — mas separe bem o que é obrigação do que é bonificação.
Estruturando a Mesada: Um Passo a Passo Prático
- Defina o objetivo pedagógico. O que você quer que seu filho aprenda com essa mesada? Controle de impulsos? Poupar para metas? Entender prioridades? O objetivo guia todas as regras.
- Escolha a periodicidade. Para crianças menores, mesadas semanais funcionam melhor — o prazo é mais concreto. Para adolescentes, o ciclo mensal já simula a realidade do mundo adulto.
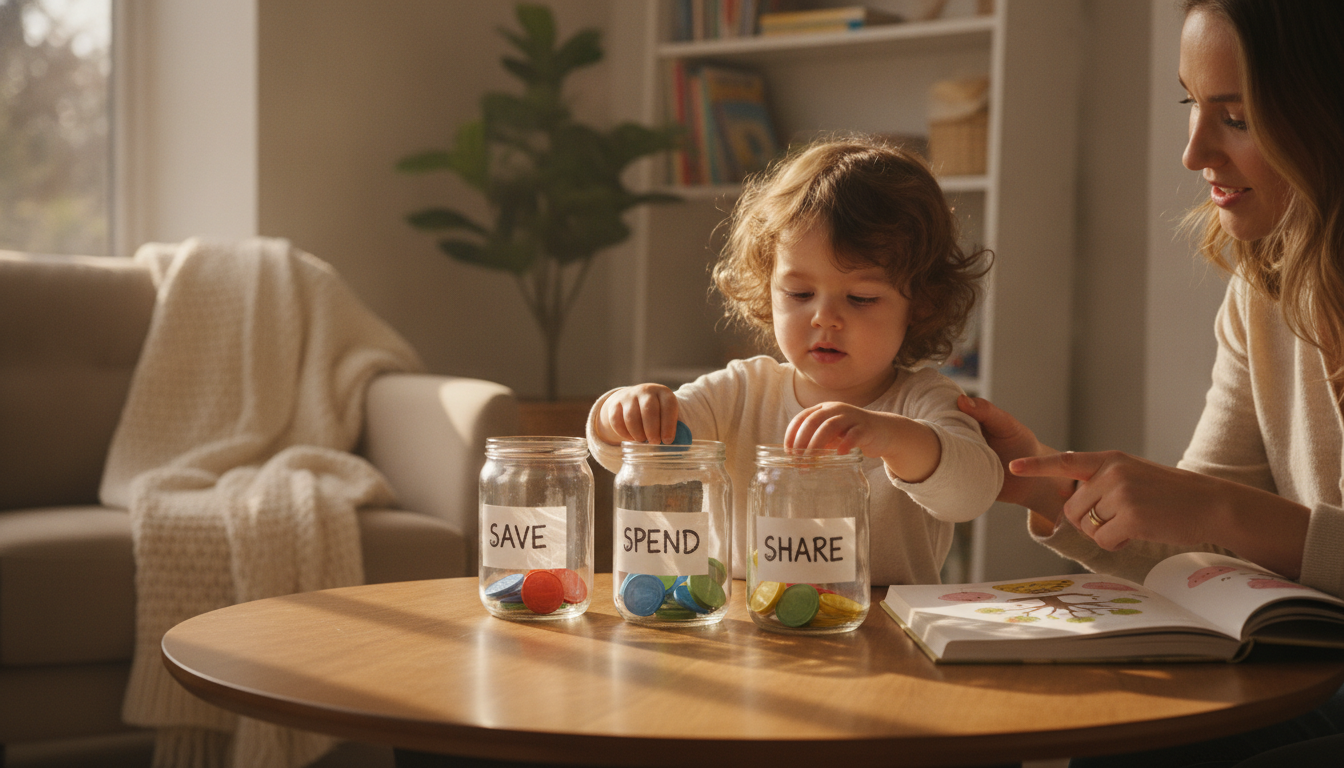
- Estabeleça as categorias de uso. Uma forma simples e eficiente é usar três “envelopes” (físicos ou simbólicos):
- Gastar: uso livre e imediato
- Poupar: guardado para uma meta de médio prazo
- Dar/compartilhar: para presentes, doações ou contribuições familiares
Essa divisão em três pilares é uma versão simplificada do mesmo raciocínio por trás da Regra 50 30 20, que você pode aplicar ao seu próprio orçamento enquanto ensina seus filhos.
- Defina as regras de não intervenção. Se seu filho gastou tudo em três dias e quer mais dinheiro, o que você faz? Defina antes — e mantenha a posição. A consequência natural é o maior professor.
- Crie metas concretas. “Guardar dinheiro” é vago. “Juntar R$ 80 para comprar o jogo X em dois meses” é motivador e mensurável. Metas concretas tornam o esforço de poupar compreensível.
- Revise periodicamente. A cada seis meses ou a cada aniversário, avalie se o valor e as regras ainda fazem sentido para o desenvolvimento da criança.
- Converse sobre os erros sem punir. Quando seu filho gastar de forma impulsiva e se arrepender, use o momento para conversar — não para resgatar financeiramente nem para humilhar. Esse diálogo vale mais do que qualquer livro de finanças.
Introduzindo o Conceito de Poupança e Investimento
À medida que a criança cresce, é natural querer ir além do cofrinho. E isso é ótimo — mas requer cuidado e precisão.
Para crianças menores (até 12 anos): O cofrinho físico ainda é ideal. Ver o dinheiro acumular de forma concreta é mais pedagógico do que um número numa tela.
Para adolescentes: Você pode apresentar conceitos como a caderneta de poupança, o Tesouro Direto ou fundos de investimento — sempre de forma educativa. Explique que a poupança tem rendimento variável atrelado à Taxa Selic (definida pelo Banco Central, consultável em bcb.gov.br) e que, dependendo do cenário de juros, pode não superar a inflação. O Tesouro Direto é um programa do governo federal que permite investir em títulos públicos com valores pequenos — mas envolve riscos de mercado e regras de tributação que variam conforme o prazo. Consulte sempre o site oficial do Tesouro Direto para informações atualizadas sobre taxas e condições.
O que nunca fazer: prometer que “o dinheiro vai render muito” ou apresentar qualquer produto como garantia de lucro. Todo investimento envolve algum nível de risco, e ensinar isso desde cedo é parte da educação financeira.
Vantagens e Pontos de Atenção
| Aspecto | Vantagem | Ponto de Atenção |
|---|---|---|
| Autonomia | Desenvolve independência e autoconfiança | Pode gerar conflitos se as regras não forem claras |
| Consequência natural | Ensina responsabilidade de forma vivencial | Pais precisam resistir ao impulso de “resgatar” |
| Planejamento | Cria hábito de pensar antes de gastar | Crianças muito pequenas podem não ter maturidade suficiente |
| Introdução a investimentos | Aproxima conceitos financeiros da realidade | Requer cuidado para não simplificar demais ou distorcer riscos |
| Diálogo familiar | Abre espaço para falar de dinheiro em casa | Exige consistência e tempo dos pais |
Erros Comuns que os Pais Cometem
- Dar mesada sem regras claras: o dinheiro perde o potencial educativo e vira apenas um benefício.
- Cancelar a mesada como punição: isso mistura finanças com disciplina comportamental e confunde a criança.
- Completar o dinheiro quando acaba: anula completamente a lição de consequência.
- Nunca revisar o sistema: uma criança de 8 anos tem necessidades e capacidades diferentes de uma de 13.
- Não dar o exemplo: de nada adianta ensinar planejamento se os pais nunca falam abertamente sobre como organizam o próprio dinheiro.
Conclusão: A Mesada Como Escola de Vida
A mesada educativa bem estruturada é, na prática, um laboratório financeiro em miniatura. Ela permite que seu filho cometa erros com valores pequenos, aprenda na experiência e desenvolva, ao longo dos anos, uma relação saudável e consciente com o dinheiro.
Não existe um modelo único que funcione para todas as famílias. O mais importante é que o sistema seja consistente, transparente e adaptado à realidade — tanto da criança quanto dos pais. Comece simples, ajuste conforme a criança cresce, e mantenha o diálogo aberto. O dinheiro não precisa ser um tabu em casa: quanto mais cedo ele for tratado com naturalidade, mais preparados seus filhos estarão para os desafios financeiros da vida adulta.
Para aprofundar ainda mais o tema, confira nosso guia completo: Mesada educativa: como ensinar filho a lidar com dinheiro.
> Nota educativa: Este artigo tem caráter exclusivamente educativo e informativo. Não constitui recomendação de investimento, produto financeiro ou estratégia personalizada. Cada situação familiar é única. Para decisões financeiras específicas, consulte um profissional certificado ou assessor de investimentos devidamente registrado na Comissão de Valores Mobiliários (CVM).
