
# 7 Estratégias Simples de Poupança Que Vão Transformar Suas Finanças Ainda Este Ano
Introdução: O Poder da Poupança na Transformação Financeira
Poupar dinheiro é uma das habilidades financeiras mais fundamentais que qualquer pessoa pode desenvolver. No entanto, muitos brasileiros enfrentam dificuldades para guardar recursos no final do mês, seja por falta de planejamento, disciplina ou conhecimento adequado sobre estratégias eficazes de poupança. A boa notícia é que não é necessário fazer sacrifícios extremos ou ganhar uma fortuna para começar a construir um futuro financeiro sólido.
Neste artigo, você descobrirá sete estratégias simples, porém poderosas, que podem revolucionar sua relação com o dinheiro e transformar suas finanças ainda este ano. Estas técnicas comprovadas têm ajudado milhares de pessoas a sair do endividamento, criar reservas de emergência e alcançar seus objetivos financeiros. Como destacado em nosso artigo sobre educação financeira, o conhecimento é o primeiro passo para a transformação.
Prepare-se para descobrir métodos práticos e acessíveis que se encaixam em qualquer orçamento e estilo de vida. Vamos começar sua jornada rumo à independência financeira!
1. A Regra do Pagamento Primeiro a Si Mesmo
Uma das estratégias mais eficazes e transformadoras é o princípio de “pagar-se primeiro”. Este conceito, popularizado por especialistas em finanças pessoais como Robert Kiyosaki, inverte a lógica tradicional de poupar apenas o que sobra no final do mês.
Em vez de esperar até o final do mês para guardar o que restou (que geralmente é nada), você separa uma porcentagem do seu salário assim que ele cai na conta. Esta quantia deve ser transferida automaticamente para uma conta de poupança ou investimento antes mesmo de pagar suas contas.
Como implementar:
Configure uma transferência automática de pelo menos 10% a 20% do seu salário para uma conta separada no mesmo dia em que recebe. Trate esta transferência como uma conta fixa e não negociável. Com o tempo, você se acostumará a viver com o que resta e nem sentirá falta desse dinheiro.
A vantagem desta estratégia é que ela torna a poupança um hábito automático, eliminando a necessidade de força de vontade constante. Segundo estudos comportamentais, automatizar decisões financeiras aumenta significativamente as taxas de sucesso na poupança.
2. O Método dos Envelopes para Controlar Gastos
O método dos envelopes é uma técnica tradicional que voltou com força total na era digital. Esta estratégia simples ajuda você a visualizar e controlar seus gastos de forma tangível, evitando compras impulsivas e desperdícios.
O funcionamento é direto: divida seu dinheiro disponível em categorias (alimentação, transporte, lazer, etc.) e coloque o valor correspondente em envelopes físicos ou virtuais. Uma vez que o dinheiro do envelope acabar, você não pode mais gastar naquela categoria até o próximo mês.
Versão moderna:
Atualmente, diversos aplicativos bancários oferecem a funcionalidade de “caixinhas” ou “objetivos” que funcionam como envelopes digitais. Bancos como Nubank, Inter e C6 Bank permitem separar seu dinheiro em diferentes categorias sem precisar lidar com dinheiro físico.
Esta estratégia é particularmente eficaz para quem tem dificuldade em controlar gastos com cartão de crédito. Ao limitar fisicamente o acesso ao dinheiro, você cria uma barreira psicológica que reduz gastos desnecessários em até 30%, segundo pesquisas de comportamento do consumidor.
3. Desafio das 52 Semanas: Poupe de Forma Progressiva
O Desafio das 52 Semanas é uma estratégia lúdica e gradual que torna a poupança menos intimidante. O conceito é simples: na primeira semana do ano, você guarda R$ 1,00; na segunda semana, R$ 2,00; na terceira, R$ 3,00, e assim sucessivamente até a última semana do ano, quando você guardará R$ 52,00.
Ao final do ano, você terá acumulado R$ 1.378,00 sem grandes sacrifícios. O aumento gradual permite que seu orçamento se adapte progressivamente ao hábito de poupar.
Variações do desafio:
– Versão inversa: Comece com R$ 52,00 e diminua R$ 1,00 por semana. Ideal para quem recebe o 13º salário no início do ano.
– Versão multiplicada: Multiplique os valores por 2, 5 ou 10, dependendo da sua capacidade de poupança.
– Versão mensal: Adapte o conceito para 12 meses em vez de 52 semanas.
Esta abordagem gamificada da poupança é especialmente útil para quem está começando a desenvolver o hábito de guardar dinheiro. Como explicamos em nosso artigo sobre educação financeira para crianças, tornar as finanças divertidas aumenta significativamente o engajamento e a consistência.
4. Reduza Gastos Invisíveis e Assinaturas Esquecidas
Um dos maiores vilões das finanças pessoais são os chamados “gastos invisíveis” – pequenas despesas recorrentes que passam despercebidas, mas que juntas podem consumir centenas de reais mensalmente. Assinaturas de streaming, aplicativos, academias não utilizadas e serviços automáticos são os principais culpados.
Um estudo da Forbes revelou que a maioria das pessoas subestima em até 50% quanto realmente gasta com assinaturas mensais.
Plano de ação:
1. Revise seus extratos bancários dos últimos três meses
2. Identifique todas as cobranças recorrentes
3. Cancele assinaturas não utilizadas ou duplicadas
4. Negocie valores de serviços que você realmente usa
5. Considere compartilhar assinaturas familiares (Netflix, Spotify, etc.)
Muitas pessoas descobrem que estão pagando por academias que não frequentam há meses, aplicativos esquecidos após testes gratuitos ou múltiplos serviços de streaming quando assistem apenas um. Eliminar esses vazamentos pode liberar facilmente R$ 200 a R$ 500 por mês para sua poupança.
Configure um lembrete trimestral para revisar suas assinaturas e garantir que você está pagando apenas pelo que realmente usa e valoriza.
5. A Técnica dos 30 Dias para Compras Não Essenciais
Compras por impulso são uma das maiores barreiras para uma poupança consistente. A técnica dos 30 dias é uma estratégia psicologicamente poderosa para combater esse comportamento e reduzir arrependimentos financeiros.
O princípio é simples: sempre que você sentir vontade de fazer uma compra não essencial, anote o item e aguarde 30 dias antes de comprá-lo efetivamente. Se após esse período você ainda desejar o item e tiver o dinheiro disponível, faça a compra sem culpa.
Por que funciona:
A espera de 30 dias permite que a emoção inicial se dissipe e que você avalie racionalmente se realmente precisa daquele item. Estudos de comportamento do consumidor mostram que até 70% das compras impulsivas são abandonadas quando aplicamos essa técnica.
Durante o período de espera, você pode:
– Pesquisar preços melhores
– Procurar alternativas mais baratas
– Avaliar se já possui algo similar
– Considerar se o item se alinha com seus objetivos financeiros
Para compras de valor mais baixo (abaixo de R$ 100), você pode reduzir o período de espera para 7 ou 14 dias. O importante é criar uma barreira entre o impulso e a ação.
6. Automatize Suas Economias e Investimentos
A automação é uma das ferramentas mais poderosas para transformar suas finanças. Quando você remove a necessidade de tomar decisões conscientes repetidamente, elimina a fadiga de decisão e aumenta drasticamente suas chances de sucesso.
Pesquisas comportamentais demonstram que pessoas que automatizam suas economias poupam em média 3 a 5 vezes mais do que aquelas que dependem de transferências manuais. Isso ocorre porque a automação elimina a tentação de gastar antes de poupar.
O que automatizar:
1. Transferências para poupança: Configure transferências automáticas mensais para contas de investimento
2. Pagamento de contas: Ative o débito automático para evitar multas e juros
3. Investimentos: Programe aportes recorrentes em fundos, Tesouro Direto ou ações
4. Reserva de emergência: Separe automaticamente uma porcentagem para este fundo
Instituições financeiras como o Banco Central do Brasil recomendam manter pelo menos 6 meses de despesas em uma reserva de emergência. A automação torna esse objetivo muito mais alcançável.
Além disso, ao investir em educação financeira, você aprenderá a otimizar suas automações para maximizar retornos e minimizar riscos.
7. Aplique a Regra 50-30-20 no Seu Orçamento
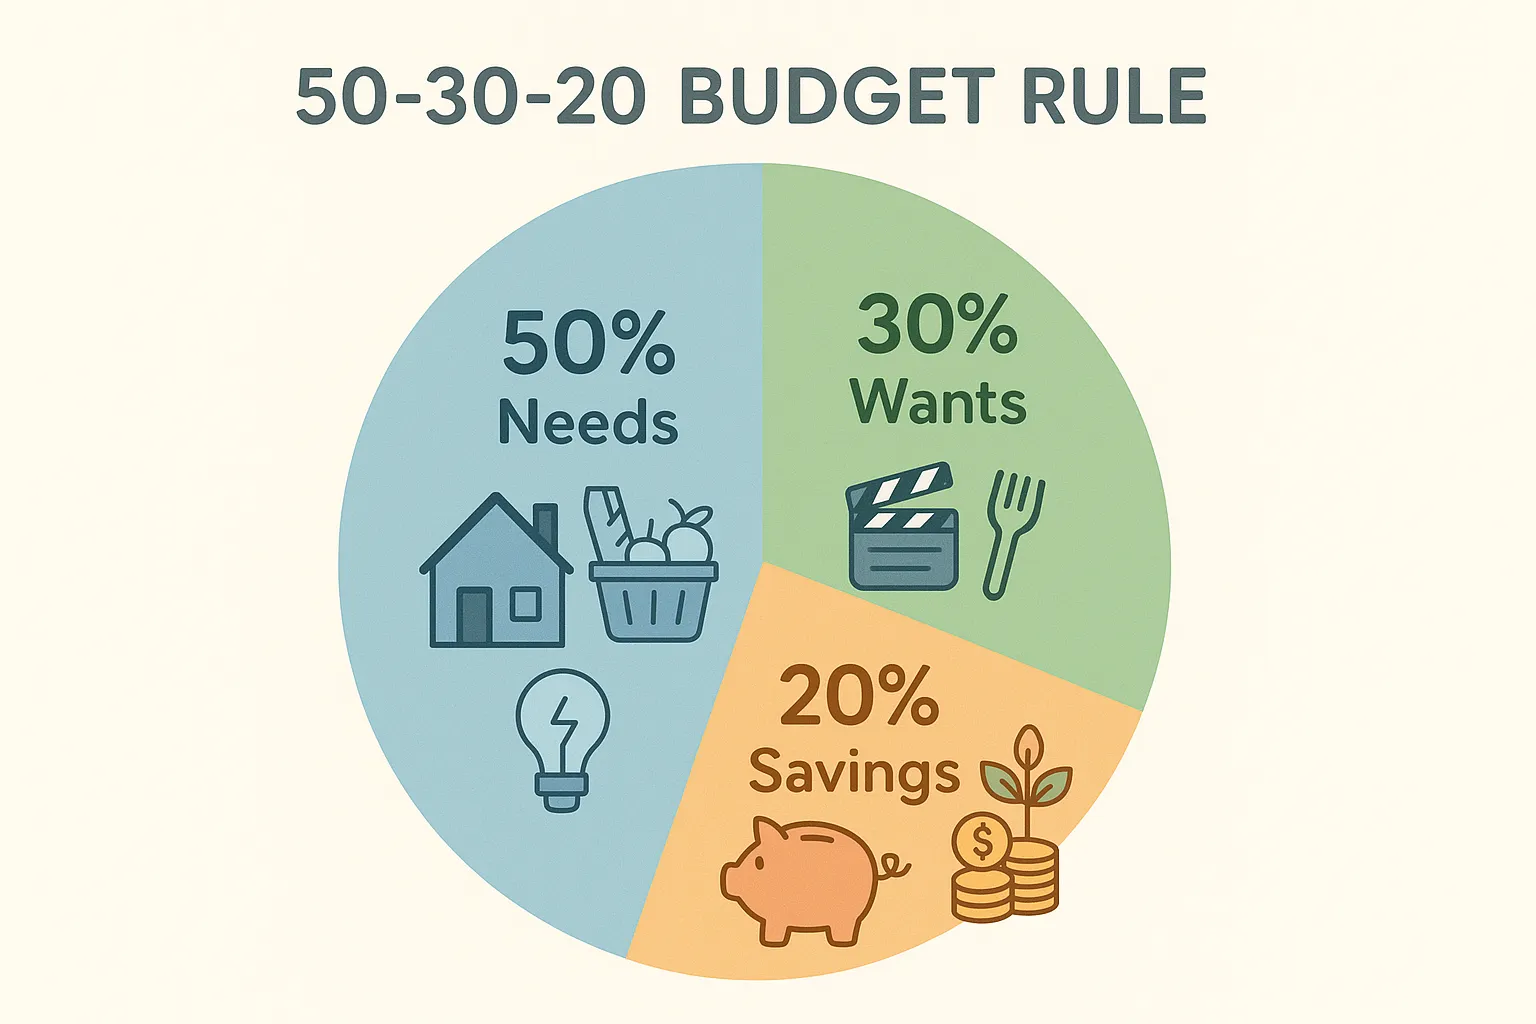
A regra 50-30-20 é um dos métodos de orçamento mais populares e eficazes, criado pela senadora americana e especialista em finanças Elizabeth Warren. Esta estratégia divide sua renda líquida em três categorias principais:
– 50% para necessidades: Moradia, alimentação, transporte, saúde, contas essenciais
– 30% para desejos: Lazer, entretenimento, hobbies, restaurantes, compras não essenciais
– 20% para poupança e investimentos: Reserva de emergência, aposentadoria, objetivos financeiros
Como implementar:
