
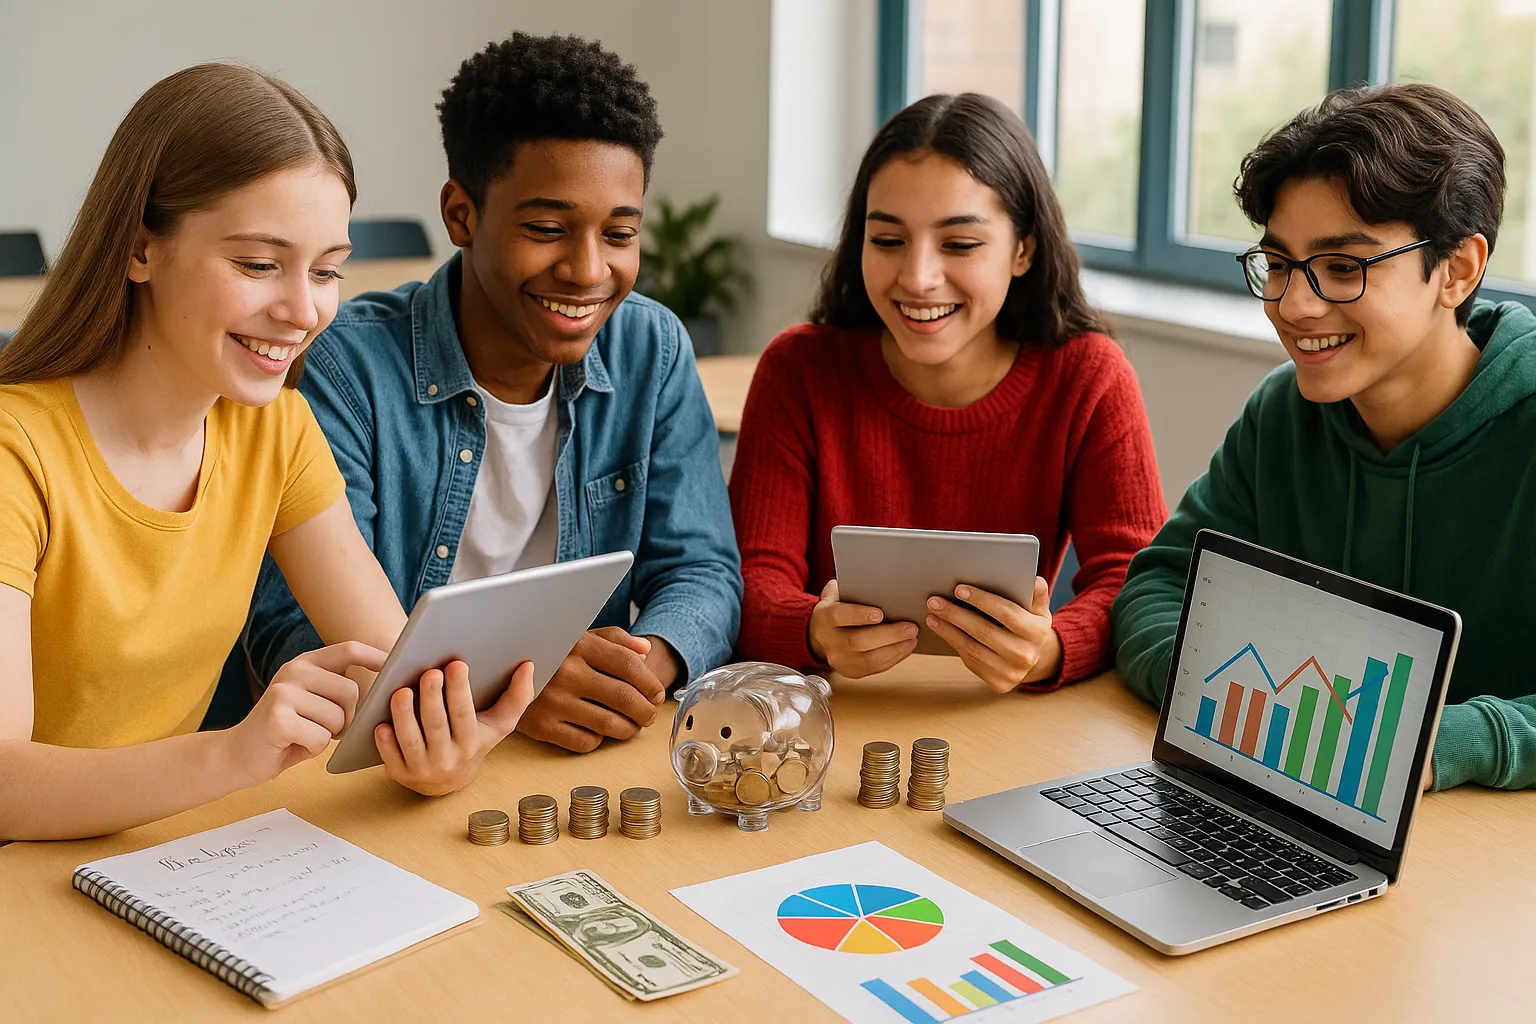
# Por Que Nossos Filhos Precisam Aprender a Lidar com Dinheiro Antes de Sair da Escola
A educação financeira é uma das habilidades mais importantes que uma pessoa pode desenvolver ao longo da vida, mas infelizmente é também uma das mais negligenciadas no sistema educacional tradicional. Enquanto nossas crianças aprendem equações complexas, datas históricas e conceitos abstratos de física, muitas delas chegam à vida adulta sem saber como elaborar um orçamento, investir ou evitar dívidas prejudiciais. Esta lacuna na educação formal tem consequências profundas e duradouras que afetam não apenas a vida financeira dos indivíduos, mas também sua saúde mental, relacionamentos e qualidade de vida geral.
Preparar nossos filhos para lidar com dinheiro antes de saírem da escola não é apenas uma questão de conveniência — é uma necessidade urgente em um mundo cada vez mais complexo financeiramente. Com cartões de crédito facilmente acessíveis, empréstimos estudantis crescentes e uma economia em constante transformação, os jovens de hoje enfrentam desafios financeiros que as gerações anteriores nem imaginavam. Ensinar educação financeira desde cedo pode ser a diferença entre uma vida de prosperidade e segurança ou uma jornada repleta de estresse e dificuldades econômicas.
A Realidade Financeira dos Jovens Adultos Brasileiros
Os números revelam uma situação preocupante. Segundo dados recentes, uma parcela significativa dos jovens brasileiros entre 18 e 25 anos está endividada, muitos sem compreender plenamente os termos dos contratos que assinaram ou as consequências de longo prazo de suas decisões financeiras. O acesso facilitado ao crédito, combinado com a falta de educação financeira adequada, cria uma tempestade perfeita para o endividamento precoce.
Muitos jovens adultos contraem sua primeira dívida significativa já no primeiro ano após deixar a escola, seja através de cartões de crédito, financiamentos de veículos ou empréstimos educacionais. O problema não é necessariamente o crédito em si, mas a falta de compreensão sobre como gerenciá-lo adequadamente. Quando não aprendemos estratégias eficazes para sair das dívidas desde cedo, o ciclo de endividamento pode se perpetuar por décadas.
Além disso, a falta de educação financeira contribui para taxas alarmantes de ansiedade relacionada ao dinheiro entre jovens adultos. Pesquisas indicam que questões financeiras estão entre as principais causas de estresse nessa faixa etária, afetando o desempenho profissional, os relacionamentos pessoais e a saúde mental.
O Que Acontece Quando Não Ensinamos Educação Financeira
As consequências da ausência de educação financeira na formação dos jovens são amplas e muitas vezes devastadoras. Primeiro, existe o impacto econômico direto: sem conhecimento básico sobre orçamento, poupança e investimento, os jovens adultos frequentemente tomam decisões financeiras impulsivas ou mal informadas que comprometem seu futuro financeiro.
A falta de preparo financeiro também gera um efeito cascata em outras áreas da vida. Jovens que não sabem gerenciar dinheiro frequentemente adiam marcos importantes da vida adulta, como sair da casa dos pais, casar-se ou ter filhos, simplesmente porque não têm a estabilidade financeira necessária. Essa postergação não é apenas uma questão de preferência pessoal, mas muitas vezes uma necessidade imposta pela má gestão financeira.
Outro aspecto crítico é a perpetuação de ciclos de pobreza. Famílias que não possuem educação financeira tendem a transmitir hábitos financeiros prejudiciais para as próximas gerações. Sem intervenção educacional formal, crianças de ambientes economicamente desfavorecidos raramente aprendem sobre investimentos, planejamento de aposentadoria ou construção de patrimônio, mantendo-se presas em padrões financeiros limitantes.
Segundo a Organização para a Cooperação e Desenvolvimento Econômico (OCDE), países com maiores níveis de educação financeira tendem a ter populações mais prósperas e estáveis economicamente. A educação financeira não é apenas uma questão individual, mas um fator determinante para o desenvolvimento econômico nacional.
Os Benefícios Concretos da Educação Financeira Precoce
Ensinar nossos filhos a lidar com dinheiro antes de saírem da escola oferece benefícios imensuráveis que vão muito além do aspecto puramente financeiro. Quando as crianças aprendem sobre finanças desde cedo, desenvolvem uma mentalidade de planejamento e responsabilidade que se estende para outras áreas de suas vidas.
Um dos principais benefícios é o desenvolvimento do pensamento de longo prazo. Crianças que aprendem sobre investimentos e juros compostos compreendem o valor de adiar a gratificação imediata em favor de recompensas futuras maiores. Esta habilidade cognitiva é valiosa não apenas para decisões financeiras, mas também para escolhas acadêmicas, profissionais e pessoais.
A educação financeira também promove autonomia e autoconfiança. Jovens que entendem como funciona o dinheiro sentem-se mais capacitados para tomar decisões independentes e assumir responsabilidade por suas escolhas. Isso contribui para uma transição mais suave para a vida adulta e reduz a dependência financeira prolongada dos pais.
Além disso, conhecimento financeiro está diretamente relacionado a melhores oportunidades de vida. Estudos demonstram que pessoas com maior literacia financeira tendem a acumular mais riqueza ao longo da vida, têm maiores taxas de poupança para aposentadoria e são menos propensas a enfrentar dificuldades financeiras severas. A educação financeira promovida pelo Banco Central do Brasil reconhece esses benefícios e tem investido em programas de conscientização.
O Que as Crianças Precisam Aprender Sobre Dinheiro
A educação financeira não precisa ser complexa ou intimidadora para ser efetiva. Existem conceitos fundamentais que, quando ensinados de maneira apropriada para cada faixa etária, podem transformar completamente a relação dos jovens com o dinheiro.
Para crianças pequenas, a educação financeira deve começar com conceitos básicos como a diferença entre necessidades e desejos, a origem do dinheiro (trabalho e esforço) e noções simples de poupança. Usar um cofrinho transparente, por exemplo, permite que crianças visualizem seu dinheiro crescendo, tornando o conceito de poupança mais concreto.
À medida que as crianças crescem, os conceitos podem se tornar mais sofisticados. Pré-adolescentes podem aprender sobre orçamento básico, comparação de preços e o conceito de custo-benefício. Esta é também uma excelente idade para introduzir a mesada como ferramenta educacional, permitindo que pratiquem decisões financeiras em um ambiente controlado.
Adolescentes devem receber educação financeira mais abrangente, incluindo informações sobre crédito, juros, investimentos básicos e planejamento financeiro de longo prazo. Compreender como funcionam os cartões de crédito, o que significa uma taxa de juros e como o endividamento pode afetar o futuro são conhecimentos essenciais antes de entrarem na vida adulta. Programas como a educação financeira presencial podem ser particularmente eficazes nesta fase.
Também é crucial ensinar sobre diferentes veículos de investimento, mesmo que de forma introdutória. Jovens devem sair da escola compreendendo o básico sobre ações, fundos de investimento, títulos públicos e o poder dos juros compostos ao longo do tempo.
Como Integrar Educação Financeira na Rotina Familiar
Embora a educação financeira formal nas escolas seja importante, a família desempenha um papel fundamental e insubstituível neste processo. Os pais são os primeiros e mais influentes educadores financeiros de seus filhos, e incorporar conversas sobre dinheiro na rotina familiar pode fazer uma enorme diferença.
Uma estratégia eficaz é incluir as crianças em discussões financeiras apropriadas para a idade. Isso não significa compartilhar preocupações financeiras adultas com crianças pequenas, mas sim envolvê-las em decisões cotidianas sobre gastos, explicando por que certas escolhas são feitas. Por exemplo, ao fazer compras no supermercado, explicar por que você compara preços ou escolhe uma marca ao invés de outra ensina habilidades valiosas de consumo consciente.
Estabelecer um sistema de mesada ou remuneração por tarefas pode ser uma excelente ferramenta educacional. O importante é que o dinheiro venha acompanhado de orientação sobre como gerenciá-lo. Muitas famílias adotam o sistema de dividir a mesada em três categorias: gastar, poupar e doar, ensinando simultaneamente sobre gestão financeira e responsabilidade social.
Criar metas financeiras em família também é educativo. Seja economizar para uma viagem, um item especial ou um projeto familiar, o processo de estabelecer um objetivo, criar um plano e acompanhar o progresso ensina lições valiosas sobre planejamento e disciplina financeira.
Também é importante que os pais sejam modelos de comportamento financeiro saudável. Crianças aprendem mais com o que veem do que com o que ouvem. Demonstrar hábitos como comparar preços, evitar compras por impulso e discutir decisões financeiras importantes transmite mensagens poderosas sobre como lidar com dinheiro.
O Papel das Escolas na Educação Financeira
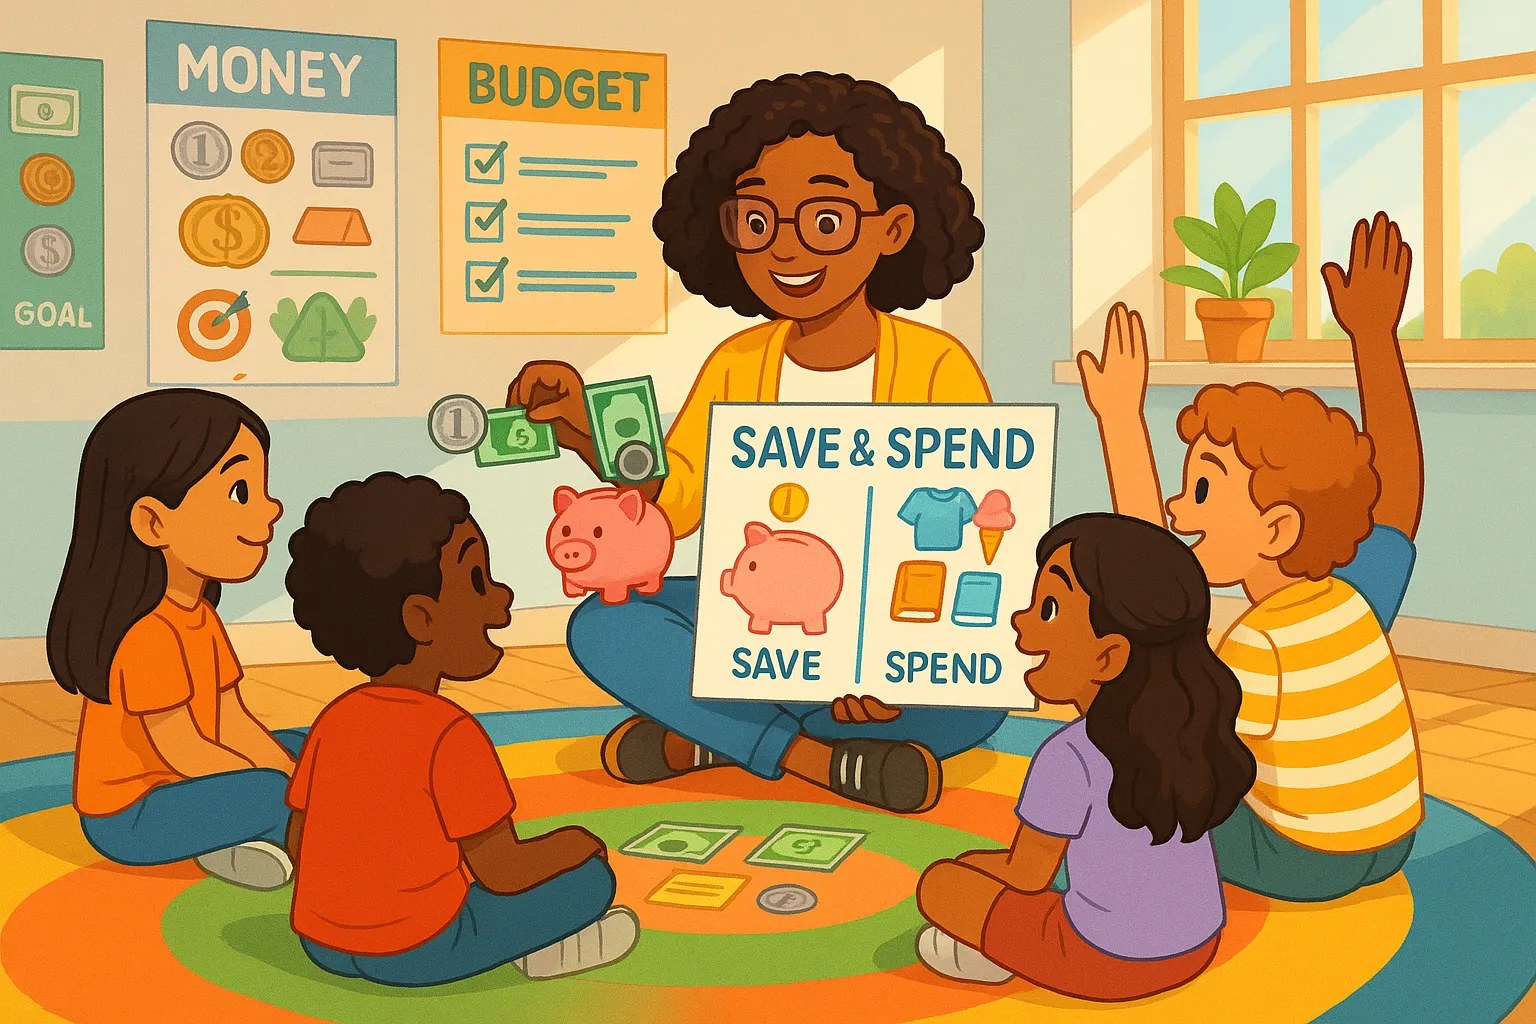
Embora a família seja fundamental, as escolas têm uma responsabilidade inegável de preparar os alunos para a vida adulta, e isso inclui competência financeira. A educação financeira nas escolas oferece vantagens únicas que complementam o aprendizado familiar.
Primeiro, a educação formal garante que todos os alunos, independentemente do background familiar, tenham acesso a conhecimentos financeiros básicos. Isso é especialmente importante para crianças cujos pais podem não ter a educação financeira necessária para transmitir.
Além disso, o ambiente escolar permite uma abordagem estruturada e progressiva da educação financeira, onde conceitos podem ser introduzidos de maneira apropriada para cada fase do desenvolvimento cognitivo. Professores treinados podem usar metodologias pedagógicas comprovadas para tornar o aprendizado sobre finanças envolvente e eficaz.
Felizmente, há um movimento crescente para incluir educação financeira nos currículos escolares brasileiros. Desde 2020, a Base Nacional Comum Curricular (BNCC) inclui a educação financeira como tema transversal, reconhecendo sua importância. No entanto, a
