
Regra 50 30 20: o que é e como aplicar
Você já chegou ao fim do mês sem entender para onde foi o seu dinheiro? Essa sensação é mais comum do que parece. Segundo dados do Banco Central do Brasil, o endividamento das famílias brasileiras continua sendo um dos grandes desafios da economia doméstica, com milhões de pessoas comprometendo parcela significativa da renda apenas com o pagamento de dívidas. A boa notícia é que existem métodos simples e comprovados para mudar esse cenário — e um dos mais populares no mundo é a Regra 50 30 20.
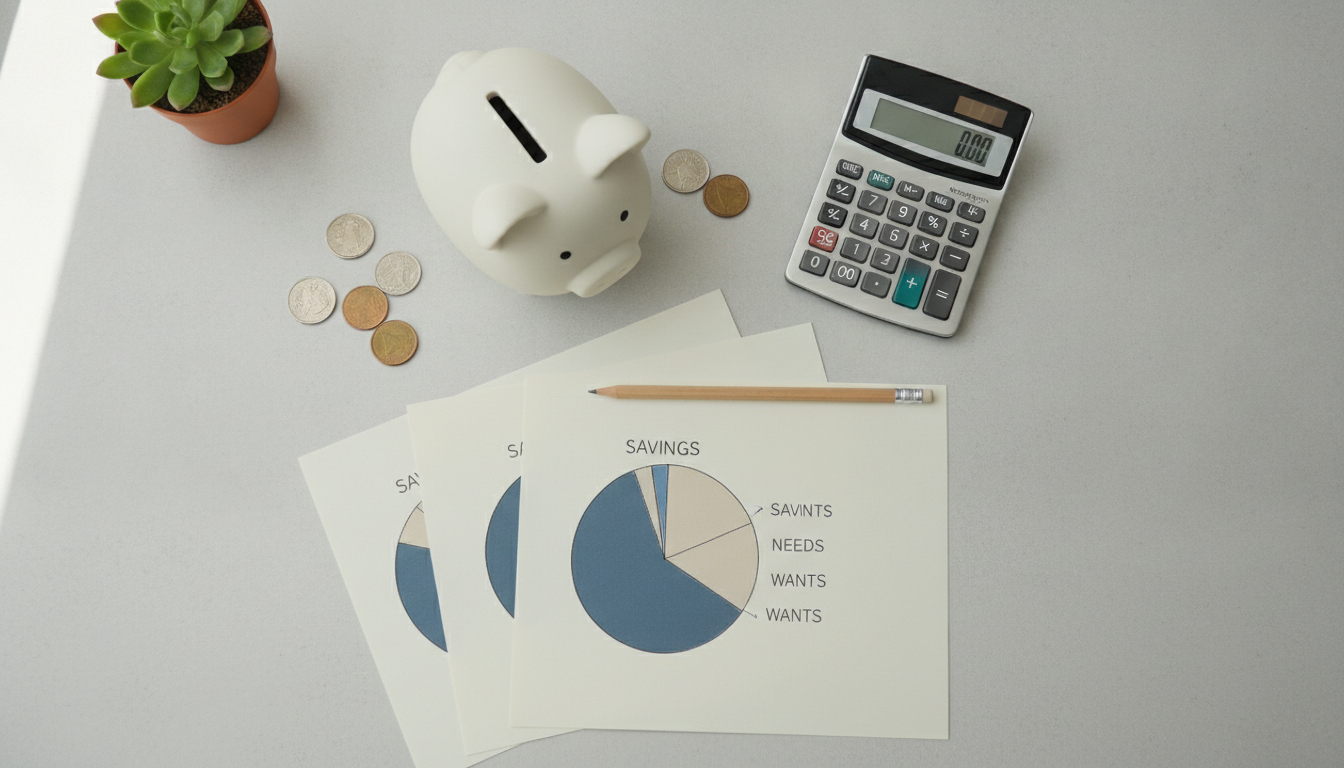
A Regra 50 30 20 é um modelo de orçamento pessoal criado pela senadora e professora de direito norte-americana Elizabeth Warren, apresentado no livro All Your Worth: The Ultimate Lifetime Money Plan (2005), escrito em parceria com sua filha Amelia Warren Tyagi. A proposta é direta: dividir a renda líquida mensal em três grandes categorias, usando porcentagens fixas como guia. Nada de planilhas complicadas ou controle obsessivo de cada centavo — o objetivo é oferecer uma estrutura leve, flexível e sustentável para organizar as finanças.
Neste artigo, você vai entender como a regra funciona, como adaptá-la à realidade brasileira, quais são suas vantagens reais e também suas limitações. Porque educação financeira séria é aquela que apresenta os dois lados.
O que é a Regra 50 30 20
A lógica da regra é simples: toda vez que você recebe sua renda líquida — ou seja, o valor que efetivamente cai na sua conta após descontos de imposto de renda, INSS e outros encargos —, ela deve ser dividida da seguinte forma:
- 50% para necessidades
- 30% para desejos
- 20% para poupança e investimentos (ou quitação de dívidas)
Essa divisão não é uma lei universal nem serve para todos os perfis da mesma forma. É um ponto de partida, uma referência. Entender o que cabe em cada categoria é o primeiro passo para aplicar a regra com consciência.
As três categorias explicadas
50% — Necessidades
São os gastos essenciais para manter sua vida funcionando. Isso inclui:
- Moradia (aluguel, prestação da casa própria, condomínio, IPTU)
- Alimentação básica (supermercado, não restaurantes por lazer)
- Transporte (ônibus, metrô, combustível para trabalhar)
- Contas de serviços essenciais (água, luz, internet, plano de saúde)
- Medicamentos contínuos
- Educação dos filhos (quando não há alternativa pública)
A palavra-chave aqui é essencial: é o que comprometeria sua subsistência ou seu trabalho caso deixasse de pagar.
30% — Desejos
São gastos que melhoram a qualidade de vida, mas não são estritamente necessários:
- Assinaturas de streaming
- Restaurantes e delivery
- Roupas além do necessário
- Viagens e lazer
- Hobbies
- Produtos de beleza e cuidado pessoal além do básico
Muita gente erra ao chamar de “necessidade” o que é, na prática, um desejo. O plano de celular mais caro, o carro financiado quando o transporte público atende — esses são desejos disfarçados de necessidades.
20% — Poupança, investimentos e quitação de dívidas
Essa fatia é a que constrói o seu futuro financeiro:
- Reserva de emergência
- Investimentos de longo prazo (aposentadoria, objetivos maiores)
- Amortização antecipada de dívidas caras (como cartão de crédito e cheque especial)
Se você tem dívidas com juros elevados, priorize quitar essas dívidas antes de investir. No Brasil, as taxas de juros do crédito rotativo do cartão de crédito estão entre as mais altas do mundo — consulte o site do Banco Central (bcb.gov.br) para verificar as taxas médias praticadas atualmente. Manter dívida cara enquanto investe raramente faz sentido matemático.
Como aplicar a Regra 50 30 20 na prática
Aplicar a regra exige alguns passos iniciais. Veja um passo a passo simples:
- Calcule sua renda líquida mensal. Some todos os valores que efetivamente entram na sua conta: salário líquido, freelances recorrentes, aluguéis recebidos. Não use a renda bruta como base — o dinheiro que não chega a você não pode ser planejado.
- Mapeie seus gastos do último mês. Use o extrato bancário, o aplicativo do seu banco ou um app de controle financeiro. Classifique cada gasto nas três categorias: necessidade, desejo ou poupança/dívida.
- Calcule quanto está indo para cada categoria. Divida o total de cada categoria pela sua renda líquida e multiplique por 100 para ter a porcentagem real.
- Compare com o modelo 50 30 20. Onde você está gastando mais do que deveria? Onde há margem para ajuste?
- Faça ajustes graduais. Se suas necessidades comprometem 65% da renda, você não vai resolver isso em um mês. Identifique o que pode ser renegociado ou cortado ao longo do tempo.
- Automatize o que for possível. Configure transferências automáticas para uma conta de investimentos no dia do recebimento do salário. Isso evita que o dinheiro destinado ao futuro seja consumido no presente.
- Revise mensalmente. A regra não é estática. Mudanças de renda, de família ou de objetivos pedem revisão do orçamento.
Adaptando a regra à realidade brasileira
A Regra 50 30 20 foi criada nos Estados Unidos, e sua aplicação direta ao Brasil exige algumas reflexões importantes.
Renda e custo de vida no Brasil são muito desiguais. Para quem ganha até dois salários mínimos, manter as necessidades em 50% pode ser um desafio real — moradia, alimentação e transporte podem facilmente consumir 70% ou mais da renda nessa faixa. Nesses casos, a regra serve mais como meta progressiva do que como realidade imediata.
O sistema tributário brasileiro é complexo. Trabalhadores com carteira assinada já têm descontos de INSS e IR na fonte. Autônomos e MEIs precisam considerar esses encargos ao calcular a renda líquida real disponível. Consulte sempre as tabelas atualizadas da Receita Federal (receita.fazenda.gov.br) para entender sua faixa de tributação.
Juros altos exigem atenção redobrada. Em um ambiente de juros elevados, como o Brasil frequentemente apresenta, a categoria dos 20% precisa ser usada com estratégia. Antes de qualquer investimento, verifique a taxa Selic atual no site do Banco Central — ela baliza a remuneração de muitas aplicações de renda fixa — e compare com o custo das suas dívidas. A lógica é simples: se uma dívida custa mais do que qualquer investimento conservador rende, quitá-la é o melhor “investimento”.
Onde investir os 20%? Não é objetivo deste artigo indicar produtos específicos, mas é válido mencionar que o mercado brasileiro oferece opções acessíveis para quem está começando, como o Tesouro Direto (tesouro.gov.br), aplicações em renda fixa com proteção do FGC (Fundo Garantidor de Créditos, para valores até R$ 250 mil por instituição e CPF) e fundos de investimento. Todo investimento carrega algum nível de risco — a rentabilidade passada não garante resultados futuros. Se quiser entender melhor por onde começar com pouco, veja o artigo Investir 100 reais por mês: por onde começar.
Vantagens e limitações da regra
Como todo método, a Regra 50 30 20 tem pontos fortes e pontos fracos. Veja uma comparação honesta:
| Aspecto | Vantagens | Limitações |
|---|---|---|
| Simplicidade | Fácil de entender e aplicar, sem planilhas complexas | Pode ser simplista demais para situações financeiras complexas |
| Flexibilidade | Adapta-se a diferentes rendas e estilos de vida | As porcentagens nem sempre são realistas para rendas baixas |
| Foco no longo prazo | Garante espaço para poupança e investimentos desde o início | Não detalha como investir ou onde alocar os 20% |
| Equilíbrio | Permite gastar com lazer sem culpa, dentro do limite | Pode dar falsa sensação de controle se as categorias não forem bem definidas |
| Educativo | Cria consciência sobre a proporção dos gastos | Não substitui um planejamento financeiro profissional em casos complexos |
Erros comuns ao aplicar a regra
- Classificar desejos como necessidades. O assinante de quatro plataformas de streaming que trata isso como gasto essencial está distorcendo a base do orçamento.
- Usar a renda bruta como referência. Planejar com base em um valor que não está disponível gera frustração e desequilíbrio.
- Ignorar gastos variáveis e anuais. IPVA, IPTU, seguro, material escolar — esses gastos existem e precisam estar no planejamento, mesmo que não sejam mensais.
- Desistir na primeira dificuldade. Nenhum orçamento funciona perfeitamente no primeiro mês. O ajuste é parte do processo.
- Não revisar a regra quando a vida muda. Nascimento de filhos, mudança de emprego, separação — todos esses eventos exigem revisão das proporções. Confira também os erros clássicos de quem está começando a investir para evitar armadilhas comuns nessa jornada.
Conclusão: simples, mas não simplório
A Regra 50 30 20 não é uma fórmula mágica. Ela não vai resolver dívidas acumuladas da noite para o dia nem garantir que você ficará rico. O que ela oferece é algo mais valioso no longo prazo: uma estrutura mental para tomar decisões financeiras com mais consciência e equilíbrio.
Se você nunca teve um método de organização financeira, essa regra é um excelente ponto de partida. Se já tem um método que funciona para você, use os princípios da regra como referência para avaliar se suas proporções fazem sentido.
O mais importante é começar. Pequenas mudanças consistentes têm mais impacto do que grandes resoluções que duram uma semana. Abra o extrato do seu banco agora, mapeie para onde foi seu dinheiro no último mês e dê o primeiro passo.
> Nota importante: Este artigo tem caráter exclusivamente educativo e informativo. Nenhuma informação aqui presente constitui recomendação de investimento, assessoria financeira ou consultoria personalizada. Cada situação financeira é única. Para decisões de investimento ou planejamento financeiro, consulte um profissional habilitado e registrado na Comissão de Valores Mobiliários (CVM) em cvm.gov.br.

2 Comentários
Pingback: Como criar uma mesada educativa para seus filhos - Educação em Finanças
Pingback: How to Create an Educational Allowance for Your Children - Educação em Finanças