
Diversificação de Investimentos: O Que É e Por Que Importa
Imagine que você coloca todas as suas economias em um único tipo de investimento. Durante um tempo, tudo vai bem. Mas então o cenário muda: uma crise econômica, uma alta inesperada de juros, um setor inteiro que entra em colapso. De repente, boa parte do que você acumulou ao longo de anos pode evaporar em questão de meses. Esse é o risco de concentrar tudo em um só lugar — e é exatamente para se proteger dele que existe a diversificação.
A diversificação de investimentos é um dos conceitos mais fundamentais das finanças pessoais e também um dos mais mal compreendidos. Muita gente ouve o termo, sabe vagamente que “é bom diversificar”, mas não entende por que esse princípio funciona nem como aplicá-lo na prática. Este artigo foi escrito para mudar isso: vamos explicar o conceito de forma clara, mostrar como ele funciona, apresentar suas vantagens reais — e também seus limites.
Um aviso importante desde o início: todo investimento carrega algum nível de risco. Diversificar reduz certos riscos, mas não os elimina por completo. O objetivo aqui é educativo: ajudá-lo a entender o conceito para que você possa tomar decisões mais conscientes, sempre com o suporte de um profissional quando necessário.
O Que É Diversificação de Investimentos
Diversificar significa distribuir seu capital entre diferentes tipos de ativos, setores, mercados ou instrumentos financeiros, de forma que o mau desempenho de um não comprometa o conjunto da sua carteira.
A lógica por trás disso é simples: ativos diferentes reagem de formas diferentes aos mesmos eventos econômicos. Quando a taxa básica de juros sobe, por exemplo, investimentos em renda fixa tendem a se beneficiar, enquanto ações de empresas endividadas podem sofrer. Quando a economia cresce, ações costumam se valorizar, mas títulos prefixados de longo prazo podem perder valor no mercado secundário. Ao misturar esses elementos, você cria um portfólio mais equilibrado.
Na linguagem técnica das finanças, esse efeito é chamado de correlação. Ativos com baixa correlação entre si tendem a não cair (ou subir) juntos ao mesmo tempo. Quando você combina ativos pouco correlacionados, o risco total da carteira pode ser menor do que a soma dos riscos individuais. Esse é o núcleo matemático da diversificação, formalizado pelo economista Harry Markowitz ainda nos anos 1950 no que ficou conhecido como a Teoria do Portfólio Moderno.
As Principais Classes de Ativos no Brasil
Para diversificar, é preciso primeiro entender quais são as grandes categorias de investimentos disponíveis ao investidor brasileiro. Cada uma tem características, riscos e funcionamentos distintos.
Renda Fixa
São investimentos nos quais as regras de remuneração são definidas no momento da aplicação ou seguem um indexador conhecido. Exemplos:
- Tesouro Direto: títulos públicos federais emitidos pelo Tesouro Nacional, com diferentes perfis (prefixados, indexados à inflação pelo IPCA, indexados à Selic). As informações atualizadas sobre taxas e prazos disponíveis estão sempre em tesourodireto.gov.br.
- CDBs (Certificados de Depósito Bancário): emitidos por bancos, geralmente remunerados como percentual do CDI. O CDI é uma taxa que acompanha de perto a Selic; ambas podem ser consultadas no site do Banco Central do Brasil (bcb.gov.br).
- LCIs e LCAs (Letras de Crédito Imobiliário e do Agronegócio): isentas de Imposto de Renda para pessoas físicas, mas com liquidez geralmente menor.
- Debêntures: títulos de dívida de empresas privadas, com risco maior e potencial de rentabilidade também maior.
A renda fixa não significa “sem risco”: existe risco de crédito (o emissor pode não pagar), risco de mercado (variação do preço no mercado secundário antes do vencimento) e risco de inflação (a rentabilidade real pode ser corroída).
Renda Variável
Nessa categoria, não há garantia de retorno. O valor oscila conforme o mercado.
- Ações: representam participação no capital de empresas listadas na B3, a bolsa de valores brasileira. O investidor pode lucrar com valorização das ações e com dividendos, mas também pode perder parte do capital.
- Fundos de Investimento: reúnem recursos de vários investidores para aplicar em diferentes ativos, conforme política definida em regulamento. Existem fundos de renda fixa, multimercado, ações, imobiliários (FIIs), entre outros. A CVM (Comissão de Valores Mobiliários) regula e fiscaliza esses fundos.
- ETFs (Exchange Traded Funds): fundos negociados em bolsa que replicam índices como o Ibovespa ou o IMA-B, permitindo diversificação com menor custo operacional.
- FIIs (Fundos de Investimento Imobiliário): investem em imóveis ou em títulos do mercado imobiliário e distribuem rendimentos periodicamente aos cotistas.
Investimentos Internacionais
Com o avanço das plataformas de investimento, o brasileiro hoje pode acessar ativos no exterior — ações de empresas americanas, ETFs globais, títulos soberanos de outros países — tanto por meio de BDRs (Brazilian Depositary Receipts, negociados na B3) quanto por corretoras internacionais. Isso adiciona exposição cambial à carteira, o que pode ser uma proteção ou um risco adicional, dependendo do contexto.
Por Que a Diversificação Importa
A resposta direta é: porque nenhum ativo é perfeito em todos os cenários, e o futuro é incerto por definição.
Pense no seguinte: nos anos em que a inflação dispara, o Tesouro IPCA+ tende a proteger o poder de compra do investidor. Em períodos de queda de juros, ações e FIIs costumam se valorizar. Em momentos de crise global, o dólar frequentemente se aprecia em relação ao real, o que beneficia quem tem ativos dolarizados. Nenhum desses ativos funciona bem em todos os cenários ao mesmo tempo.
Ao diversificar, você não está buscando o ativo “perfeito” — você está construindo uma carteira que pode se sustentar razoavelmente bem em diferentes condições econômicas. Isso reduz a volatilidade do portfólio (as oscilações do valor total) e diminui a chance de perdas severas e irreversíveis.
Outro ponto importante: a diversificação também é uma proteção contra o que os economistas chamam de risco específico — o risco de um evento ruim afetar apenas uma empresa, um setor ou um país específico. Se você concentrou toda sua carteira em ações de uma única empresa e ela enfrenta um escândalo ou vai à falência, você perde quase tudo. Se essa empresa representa apenas 5% do seu portfólio, o impacto é gerenciável.
Vantagens e Limites da Diversificação
É importante ser honesto: a diversificação não é uma solução mágica. Veja os dois lados:
| Aspecto | Vantagem | Limitação |
|---|---|---|
| Risco | Reduz o risco específico de ativos individuais | Não elimina o risco sistêmico (crises globais afetam quase tudo) |
| Retorno | Suaviza oscilações, protege o patrimônio | Em momentos de alta de um ativo específico, o retorno total pode ser menor |
| Complexidade | Permite exposição a múltiplos mercados | Carteiras muito fragmentadas são difíceis de acompanhar e rebalancear |
| Custos | ETFs e fundos facilitam diversificação com custo baixo | Taxas de administração e custódia podem corroer o retorno ao longo do tempo |
| Proteção cambial | Ativos internacionais protegem contra desvalorização do real | Exposição ao câmbio adiciona outro tipo de risco |
O chamado risco sistêmico — que afeta toda a economia ao mesmo tempo, como uma pandemia global ou uma crise financeira internacional — não pode ser eliminado pela diversificação dentro de uma mesma classe de ativos ou de um mesmo país. Por isso, diversificar entre classes de ativos e geografias diferentes tende a ser mais eficaz do que simplesmente comprar ações de dez empresas diferentes do mesmo setor.
Como Pensar na Diversificação da Sua Carteira
Diversificar não significa distribuir dinheiro aleatoriamente. Há algumas perguntas que ajudam a estruturar essa decisão:
- Qual é o seu objetivo? Aposentadoria de longo prazo, compra de imóvel em cinco anos ou reserva de emergência exigem estratégias completamente diferentes.
- Qual é o seu horizonte de tempo? Quanto mais longo o prazo, maior a capacidade de tolerar oscilações de curto prazo.
- Qual é a sua tolerância ao risco? Isso é subjetivo e pessoal — e não há resposta certa ou errada.
- Você já tem reserva de emergência? Antes de diversificar investimentos de longo prazo, é fundamental ter uma reserva de emergência em ativos de alta liquidez. Veja mais em Onde deixar sua reserva de emergência rendendo bem.
A partir dessas respostas, é possível pensar em uma alocação que faça sentido para a sua realidade — não para a do vizinho, nem para o que está em alta nas redes sociais.
Tributação e Custos: Não Ignore Esses Fatores
A diversificação também precisa considerar o impacto fiscal e os custos de cada investimento. A tributação varia bastante:
- Renda fixa em geral segue a tabela regressiva do IR, com alíquotas que vão de 22,5% (até 180 dias) a 15% (acima de 720 dias). As alíquotas exatas e eventuais atualizações devem ser conferidas no site da Receita Federal (gov.br/receitafederal).
- LCIs, LCAs e alguns CRIs/CRAs são isentos de IR para pessoas físicas.
- Ações e ETFs têm regras específicas para ganho de capital, isenção em vendas abaixo de R$ 20 mil por mês (para ações), e tributação sobre dividendos que pode variar conforme a legislação vigente.
- FIIs têm rendimentos isentos de IR para pessoas físicas que atendam a determinados critérios.
Além do imposto, considere taxas de administração de fundos, corretagem, custódia e spread. Esses custos, pequenos individualmente, podem impactar significativamente o retorno ao longo de anos — especialmente quando combinados com os juros compostos.
Conclusão: Diversificar É um Processo, Não um Evento
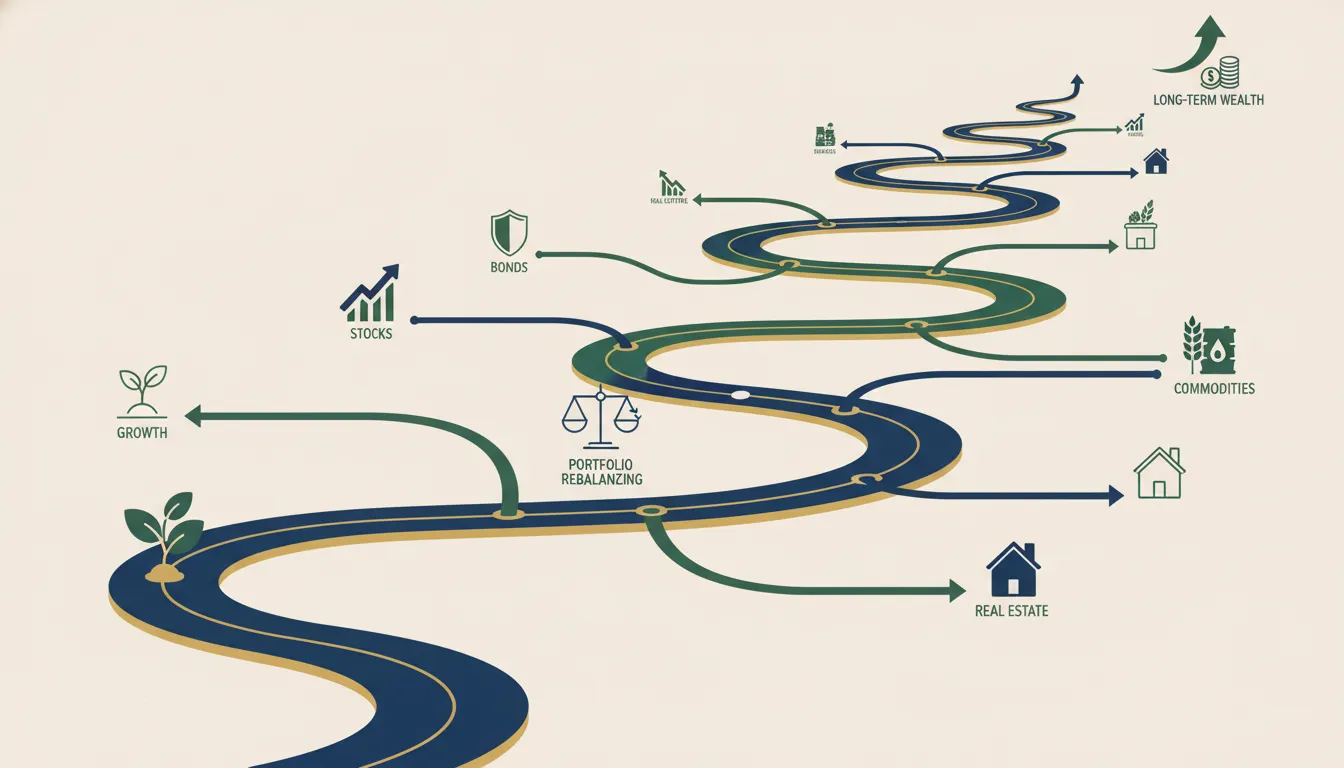
A diversificação não é algo que você faz uma vez e esquece. É um processo contínuo de revisão, rebalanceamento e aprendizado. À medida que os ativos se valorizam de forma diferente ao longo do tempo, a composição original da carteira muda — e pode ser necessário ajustá-la para manter a proporção desejada entre as classes.
O mais importante é começar com clareza sobre os seus objetivos e limites, construir um portfólio que faça sentido para a sua vida, e resistir às tentações de mudanças bruscas motivadas por manchetes ou movimentos de curto prazo. Consistência, paciência e educação financeira contínua são os verdadeiros alicerces de uma trajetória de investimentos saudável.
> Nota educativa: Este artigo tem finalidade exclusivamente educativa e informativa, e não constitui recomendação de investimento, consultoria financeira ou sugestão de compra ou venda de qualquer ativo. Cada pessoa tem uma situação financeira única. Para decisões de investimento adequadas ao seu perfil, objetivos e tolerância ao risco, consulte um planejador financeiro ou assessor de investimentos devidamente registrado na Comissão de Valores Mobiliários (CVM).
