
O que é renda fixa e como ela funciona
Você já ouviu alguém dizer que “deixou o dinheiro na renda fixa” e ficou com dúvida sobre o que isso significa exatamente? Esse termo aparece com frequência em conversas sobre finanças, mas nem sempre é explicado de forma clara. A renda fixa é uma das categorias de investimento mais utilizadas no Brasil, especialmente por quem está começando a organizar a vida financeira ou busca alternativas à poupança.
De forma simples, renda fixa é o conjunto de investimentos em que as regras de remuneração são definidas no momento da aplicação. Isso não significa que o rendimento final seja sempre conhecido de antemão — como veremos ao longo deste artigo, existem diferentes formas de remuneração —, mas sim que você sabe como o seu dinheiro vai render antes de investir. Isso contrasta com a renda variável, como ações, em que o retorno depende de fatores imprevisíveis e pode oscilar para cima ou para baixo sem limite definido.
Entender como a renda fixa funciona é um passo importante para tomar decisões financeiras mais conscientes. Neste artigo, você vai aprender os conceitos fundamentais, conhecer os principais produtos disponíveis, entender como a tributação funciona e saber o que avaliar antes de aplicar. Vamos começar do início.
O que significa “renda fixa” na prática
Quando você investe em renda fixa, está essencialmente emprestando dinheiro a alguém — pode ser ao governo federal, a um banco ou a uma empresa. Em troca desse empréstimo, você recebe uma remuneração, que chamamos de juros. O emissor do título é quem define as condições: prazo, forma de remuneração e quando o valor será devolvido.
Existem três formas principais de remuneração na renda fixa:
- Prefixada: a taxa de juros é definida no momento da aplicação. Por exemplo, você sabe que vai receber uma taxa específica ao ano até o vencimento do título. O valor final já pode ser calculado desde o início, desde que você mantenha o investimento até o prazo combinado.
- Pós-fixada: o rendimento acompanha um indicador de referência, geralmente a taxa Selic (definida pelo Banco Central) ou o CDI (Certificado de Depósito Interbancário, que historicamente fica muito próximo da Selic). Nesse caso, o valor exato só é conhecido no vencimento.
- Híbrida: combina uma taxa prefixada com um índice de inflação, geralmente o IPCA (Índice de Preços ao Consumidor Amplo). Por exemplo, “IPCA + X% ao ano”. Esse tipo protege o poder de compra do seu dinheiro ao longo do tempo.
Para consultar o valor atual da taxa Selic, acesse o site oficial do Banco Central do Brasil. O CDI pode ser consultado na B3 (b3.com.br). Nunca tome decisões baseadas em taxas que você leu em um artigo sem verificar se ainda estão vigentes.
Os principais produtos de renda fixa
O mercado brasileiro oferece uma variedade de produtos dentro da renda fixa. Cada um tem características, emissores e proteções diferentes. Veja os mais comuns:
Tesouro Direto
O Tesouro Direto é um programa do Tesouro Nacional que permite que pessoas físicas comprem títulos públicos federais pela internet. É considerado o investimento de menor risco de crédito do Brasil, pois o emissor é o próprio governo federal.
Os principais títulos disponíveis são:
- Tesouro Selic: pós-fixado, ideal para reserva de emergência por ter baixa volatilidade e liquidez diária.
- Tesouro Prefixado: taxa definida no momento da compra.
- Tesouro IPCA+: híbrido, protege contra a inflação.
As informações atualizadas sobre taxas e preços dos títulos podem ser consultadas diretamente no site tesourodireto.com.br.
CDB — Certificado de Depósito Bancário
O CDB é emitido por bancos. Ao comprar um CDB, você está emprestando dinheiro à instituição financeira. Em troca, recebe juros. A remuneração pode ser prefixada, pós-fixada (geralmente um percentual do CDI) ou híbrida.
Uma das proteções mais importantes do CDB é a cobertura pelo Fundo Garantidor de Créditos (FGC), que garante até R$ 250.000 por CPF por instituição financeira (com limite global de R$ 1 milhão por CPF, renovável a cada quatro anos). Consulte as regras atualizadas no site oficial do FGC (fgc.org.br).
LCI e LCA
A LCI (Letra de Crédito Imobiliário) e a LCA (Letra de Crédito do Agronegócio) são títulos emitidos por bancos com uma característica muito atraente: são isentos de Imposto de Renda para pessoas físicas. Também contam com a cobertura do FGC, nos mesmos limites do CDB. Em geral, exigem prazos de carência mínimos para resgate.
Debêntures
As debêntures são títulos emitidos por empresas para captar recursos. Oferecem potencial de rentabilidade maior, mas também maior risco de crédito, pois dependem da saúde financeira da empresa emissora. As debêntures incentivadas (de projetos de infraestrutura) são isentas de IR para pessoas físicas. Elas não contam com a cobertura do FGC.
CRI e CRA
Os Certificados de Recebíveis Imobiliários (CRI) e Certificados de Recebíveis do Agronegócio (CRA) são títulos emitidos por securitizadoras. São isentos de IR para pessoas físicas, mas não têm cobertura do FGC e, em geral, são mais indicados para investidores com maior tolerância ao risco e horizonte de longo prazo.
Como funciona a tributação na renda fixa
A tributação é um ponto que muitos investidores ignoram e que impacta diretamente o rendimento líquido. No Brasil, os rendimentos de renda fixa em geral estão sujeitos a dois tributos: o Imposto de Renda (IR) e o IOF (Imposto sobre Operações Financeiras).
Imposto de Renda
O IR incide sobre os rendimentos (não sobre o valor total aplicado) e segue uma tabela regressiva: quanto mais tempo você mantém o investimento, menor a alíquota. A lógica é essa:
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Essa tabela é aplicada aos principais produtos tributáveis, como CDB, Tesouro Direto e debêntures comuns. LCI, LCA, CRI, CRA e debêntures incentivadas são isentos de IR para pessoas físicas. Verifique sempre as regras vigentes na Receita Federal (gov.br/receitafederal).
IOF
O IOF incide sobre resgates realizados em até 30 dias da aplicação, de forma decrescente: quanto mais próximo do dia 1, maior a alíquota; no 30º dia, cai a zero. Por isso, em geral não vale a pena resgatar investimentos de renda fixa em menos de um mês.
Na maioria dos produtos, o IR e o IOF são retidos na fonte, ou seja, o banco ou a corretora já desconta automaticamente.
Vantagens e riscos da renda fixa
Nenhum investimento é perfeito ou isento de riscos. A renda fixa tem características que a tornam adequada para muitos objetivos, mas também apresenta limitações importantes.
Vantagens
- Previsibilidade: você conhece as regras de remuneração desde o início.
- Variedade: há opções para diferentes perfis, prazos e objetivos.
- Proteção pelo FGC: em produtos elegíveis, há garantia até o limite estabelecido.
- Acessibilidade: é possível começar com valores baixos, especialmente no Tesouro Direto.
- Liquidez variável: alguns produtos, como o Tesouro Selic, permitem resgate a qualquer momento.
Riscos e desvantagens
- Risco de crédito: se o emissor não honrar o pagamento (exceto Tesouro Nacional), você pode perder parte do valor. O FGC cobre apenas determinados produtos e até certos limites.
- Risco de mercado: títulos prefixados e híbridos podem ter seu valor de mercado reduzido antes do vencimento se as taxas de juros subirem. Se você precisar vender antes do prazo, pode receber menos do que investiu.
- Risco de liquidez: alguns produtos têm carência e não permitem resgate antecipado.
- Inflação: em períodos de inflação elevada, uma taxa prefixada baixa pode resultar em rendimento real negativo.
- Tributação: o IR reduz o rendimento bruto; é importante comparar sempre o rendimento líquido.
Como começar a investir em renda fixa
Se você está pensando em dar os primeiros passos, aqui vai um roteiro básico:
- Organize suas finanças primeiro. Antes de investir, é importante quitar dívidas caras, como cheque especial e rotativo do cartão. Veja como em Como sair do cheque especial e do rotativo do cartão.
- Monte uma reserva de emergência. O ideal é ter de três a seis meses de despesas em um produto com liquidez diária e baixo risco, como o Tesouro Selic ou um CDB com liquidez diária coberto pelo FGC.
- Abra conta em uma corretora ou banco de investimentos. Muitas corretoras oferecem acesso a uma variedade maior de produtos do que os bancos tradicionais.
- Pesquise as opções disponíveis. Compare prazos, taxas e liquidez. Sempre calcule o rendimento líquido (após IR e taxas).
- Verifique a cobertura do FGC para os produtos que você está considerando.
- Diversifique progressivamente. Não concentre todo o dinheiro em um único emissor ou produto.
- Acompanhe e revise periodicamente. O cenário econômico muda, e seus objetivos também.
Conclusão: renda fixa como parte de uma estratégia financeira
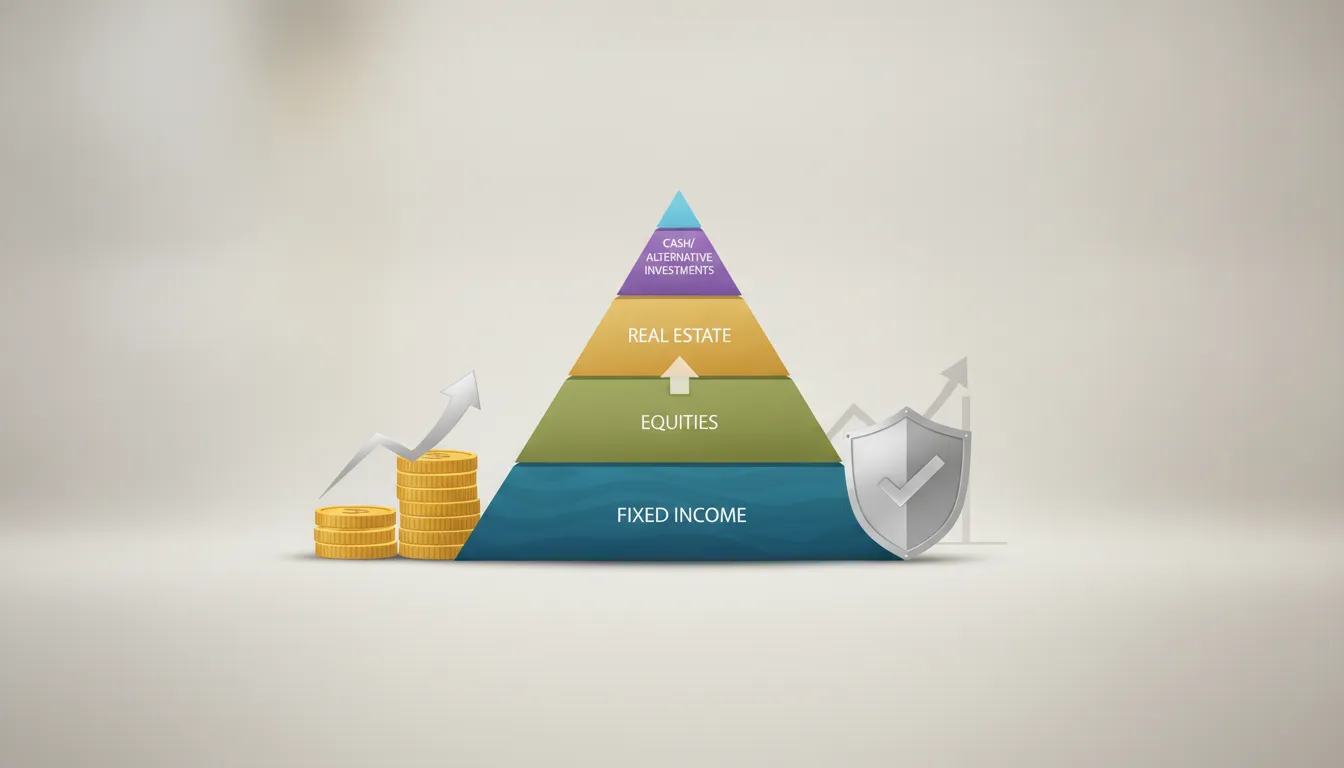
A renda fixa não é sinônimo de “investimento sem risco” nem de “investimento sem retorno”. É uma categoria ampla, com produtos que atendem desde quem quer proteger a reserva de emergência até quem busca rentabilidade real acima da inflação no longo prazo.
Mais do que escolher o produto “certo”, o mais importante é entender o que cada produto oferece, quais são seus riscos e se ele se encaixa no seu objetivo e prazo. Comece pelos conceitos básicos, compare os rendimentos líquidos e, sempre que possível, busque orientação profissional antes de tomar decisões mais complexas.
A educação financeira é o melhor ponto de partida — e você já deu esse passo.
> Nota importante: Este artigo tem caráter exclusivamente educativo e informativo. Não constitui recomendação de investimento, oferta de compra ou venda de ativos, nem assessoria financeira personalizada. Investimentos envolvem riscos, incluindo possibilidade de perda do capital investido. Para decisões de investimento adequadas ao seu perfil e situação financeira, consulte um profissional certificado ou assessor de investimentos devidamente registrado na Comissão de Valores Mobiliários (CVM).
