
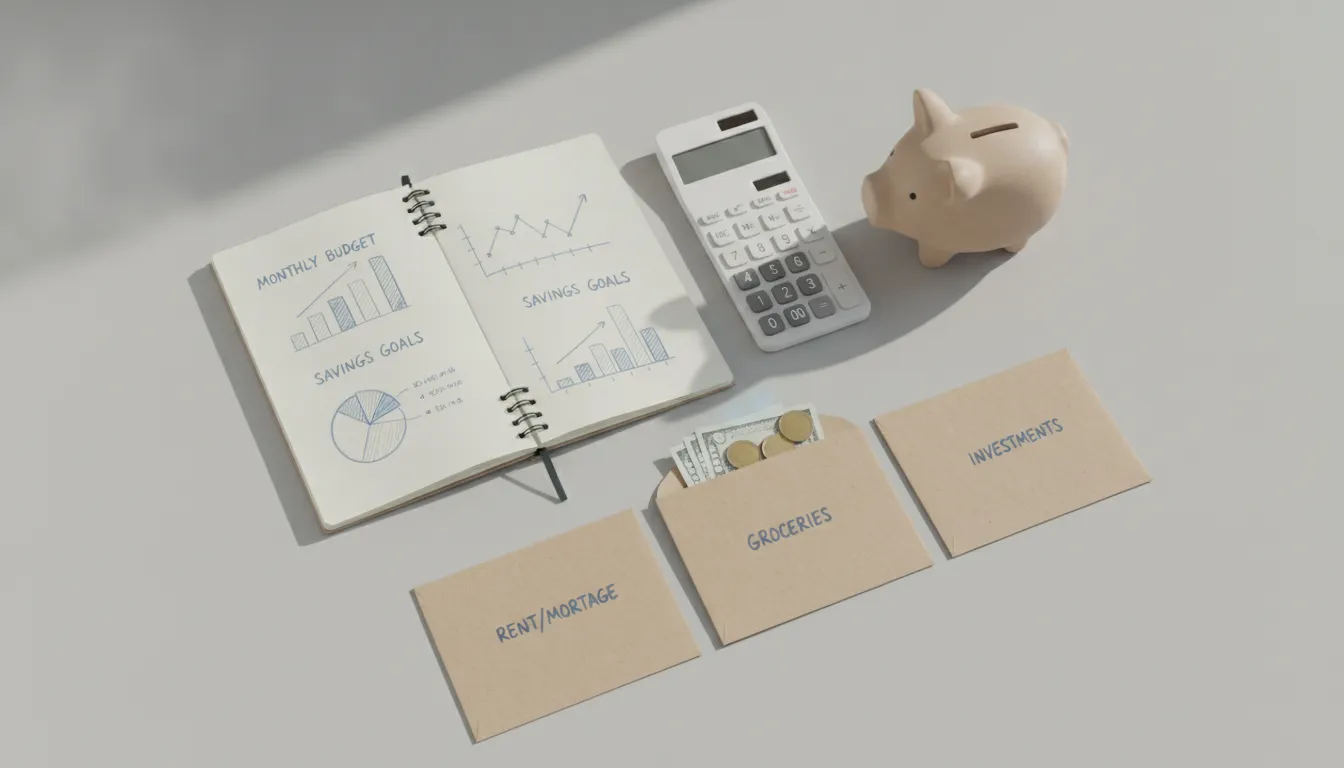
Por que seu dinheiro some antes do fim do mês?
Você chega ao final do mês com a sensação de que o dinheiro simplesmente evaporou? Recebeu o salário, pagou algumas contas, fez compras que pareciam pequenas — e, de repente, o saldo está no limite. Se isso soa familiar, você não está sozinho. A ausência de um orçamento pessoal é uma das principais razões pelas quais pessoas com renda razoável vivem no aperto financeiro.
Um orçamento pessoal não é sobre privação nem sobre anotar cada centavo com obsessão. É sobre ter clareza: saber de onde vem o seu dinheiro, para onde ele vai e se esse destino está alinhado com o que você realmente quer da vida. É a diferença entre ser levado pela correnteza e remar com direção.
Neste artigo, você vai aprender, passo a passo, como montar um orçamento pessoal funcional — seja você iniciante absoluto ou alguém que já tentou antes e desistiu. O processo é mais simples do que parece, e os resultados aparecem rápido.
O que é um orçamento pessoal (e o que ele não é)
Um orçamento pessoal é um plano financeiro para um período específico — geralmente um mês — que organiza suas receitas e despesas de forma consciente. Ele responde a três perguntas fundamentais:
- Quanto entra?
- Quanto sai?
- O que sobra (ou falta)?
O que ele não é: uma planilha punitiva que transforma cada gasto em culpa. Tampouco é uma promessa de riqueza rápida. Um orçamento bem feito ajuda a construir estabilidade financeira ao longo do tempo, mas exige consistência e honestidade consigo mesmo.
Passo a passo para montar seu orçamento pessoal
1. Mapeie todas as suas fontes de renda
O primeiro passo é saber exatamente quanto dinheiro entra no seu bolso. Liste todas as fontes:
- Salário líquido (já descontado INSS, IR na fonte, plano de saúde etc.)
- Renda extra: freelas, aluguéis, bicos, vendas pontuais
- Pensão alimentícia recebida, Bolsa Família ou outros benefícios
- Rendimentos de investimentos que você já utiliza no orçamento mensal
Atenção: use sempre os valores líquidos, ou seja, o que efetivamente cai na sua conta. Trabalhar com o salário bruto vai distorcer todo o planejamento.
Se sua renda é variável — como acontece com autônomos, freelancers e empreendedores — use uma média conservadora dos últimos três a seis meses. Em meses bons, o excedente vai para uma reserva; em meses ruins, você não é pego de surpresa.
2. Registre todas as despesas (sem esconder nada)
Esta etapa é onde a maioria das pessoas tropeça: o autoengano financeiro. Gastos com delivery, assinaturas esquecidas, aquela compra por impulso — tudo precisa aparecer.
Divida suas despesas em categorias:
Despesas fixas — valor previsível todo mês:
- Aluguel ou parcela do financiamento imobiliário
- Condomínio, IPTU parcelado
- Mensalidade escolar, plano de saúde
- Parcelas de empréstimos ou financiamentos
Despesas variáveis — existem todo mês, mas o valor oscila:
- Alimentação (mercado e restaurantes separados, se possível)
- Transporte (combustível, Uber, transporte público)
- Lazer, roupas, cuidados pessoais
- Contas de consumo: luz, água, internet, celular
Despesas esporádicas — não aparecem todo mês, mas acontecem:
- IPVA, IPTU à vista, revisão do carro
- Presentes, viagens, despesas médicas pontuais
Para essas últimas, estime o gasto anual e divida por 12. Reserve esse valor mensalmente, como se fosse uma conta. Quando a despesa chegar, o dinheiro já estará separado — sem susto.
3. Confronte receita e despesa: você está no azul ou no vermelho?
Com os números na mão, faça a conta:
Receita total – Despesas totais = Saldo
Se o resultado for positivo, parabéns — você tem margem para poupar e investir.
Se for negativo ou próximo de zero, você identificou o problema. Agora é hora de agir.
Não se desespere com o que encontrar. Muita gente descobre, nesse momento, despesas que nem sabia que tinha — assinaturas duplicadas, serviços não utilizados, gastos com cartão de crédito que chegam “divididos em 12x” sem que a pessoa lembre o que comprou.
4. Escolha um método de organização
Não existe método único que funcione para todo mundo. Os mais usados são:
Método das envelopes (ou categorias): você define um limite para cada categoria e, ao atingi-lo, para de gastar naquele grupo. Pode ser feito fisicamente (com dinheiro em envelopes) ou digitalmente (em apps ou planilhas).
Método 50-30-20: distribui a renda em três grandes blocos — necessidades, desejos e poupança/investimentos. É uma boa referência para quem está começando. Você pode conhecer melhor essa abordagem em Regra 50-30-20: organize seu orçamento com clareza.
Orçamento base zero: cada real da sua receita recebe uma destinação, até que receita menos despesas (incluindo poupança como “despesa”) seja igual a zero. É mais trabalhoso, mas dá controle total.
A recomendação prática: comece com o que você consegue manter. Um método simples executado toda semana vale mais do que um sistema sofisticado abandonado na segunda semana.
5. Defina metas financeiras e integre ao orçamento
Um orçamento sem objetivo é só uma tabela. As metas dão propósito às escolhas diárias.
Pense em metas em três horizontes:
| Horizonte | Exemplo | Prazo aproximado |
|---|---|---|
| Curto prazo | Reserva de emergência | 6 a 12 meses |
| Médio prazo | Entrada de imóvel, viagem, carro | 1 a 5 anos |
| Longo prazo | Aposentadoria, independência financeira | 5 anos ou mais |
A reserva de emergência merece prioridade: ela é o alicerce de qualquer planejamento financeiro. O valor recomendado por educadores financeiros costuma ser entre três e seis meses de despesas mensais — mais se sua renda for variável ou se você tiver dependentes. Esse dinheiro deve ficar em aplicações de alta liquidez (resgate em um dia útil) e baixo risco, como contas remuneradas ou aplicações atreladas ao CDI. Para saber o valor atual do CDI, consulte o site do Banco Central do Brasil (bcb.gov.br).
Depois de montar a reserva, você pode começar a pensar em onde investir com pouco dinheiro em 2026 de acordo com seus objetivos.
6. Escolha ferramentas para registrar e acompanhar
A melhor ferramenta é aquela que você vai usar de verdade. Algumas opções:
- Planilha no Excel ou Google Sheets: flexível, gratuita, totalmente personalizável
- Aplicativos de finanças pessoais: existem várias opções no mercado brasileiro; avalie permissões de acesso e política de privacidade antes de conectar contas bancárias
- Caderno ou bloco de anotações: funciona para quem prefere o analógico e tem disciplina para anotar na hora
- Recursos dos próprios bancos: muitos bancos digitais oferecem categorizadores de gastos automáticos — úteis como ponto de partida, mas verifique se cobrem todas as suas contas
O segredo não está na ferramenta, mas na frequência de revisão. Reserve 15 minutos por semana para olhar os números. Uma revisão mensal mais detalhada ajuda a ajustar o que não funcionou.
7. Revise, ajuste e repita
O orçamento não é um documento estático. Ele precisa evoluir com você:
- Mudou de emprego? Revise a receita.
- Teve um filho? As despesas fixas aumentaram.
- Quitou um financiamento? Redirecione aquele valor para outra meta.
Nos primeiros três meses, é normal que o orçamento esteja desajustado — você ainda está mapeando seus hábitos reais. Não desista. Com o tempo, o processo fica mais rápido e natural.
Erros comuns que sabotam o orçamento
- Esquecer os gastos no cartão de crédito: a fatura do mês seguinte é uma despesa deste mês. Registre no momento da compra.
- Ignorar despesas anuais: IPVA, seguro, renovação de contratos. Divida por 12 e provisione mensalmente.
- Criar um orçamento irreal: cortar tudo de uma vez raramente funciona. Reduções graduais têm mais adesão.
- Não separar conta pessoal de conta do negócio: para autônomos e MEIs, misturar finanças é uma das maiores armadilhas.
- Usar o crédito como extensão da renda: parcelamentos e cheque especial são dívidas, não renda. Tratá-los como tal é fundamental.
Conclusão: o orçamento é o ponto de partida, não o destino
Montar um orçamento pessoal é o primeiro passo concreto para tomar o controle das suas finanças. Ele não resolve todos os problemas de uma vez, mas dá visibilidade — e visibilidade é poder de escolha.
A partir do momento em que você sabe exatamente para onde vai cada real, as decisões financeiras ficam mais conscientes: comprar ou não comprar, poupar agora ou depois, priorizar esta meta ou aquela. Tudo passa a fazer sentido dentro de um plano.
Comece hoje, com o que você tem. Uma planilha simples, um caderno ou um aplicativo. O importante é começar — e manter.
Este conteúdo tem caráter exclusivamente educativo e informativo. Não constitui recomendação de investimento, produto financeiro ou estratégia personalizada. Cada situação financeira é única. Para decisões de investimento ou planejamento financeiro específico, consulte um profissional habilitado ou assessor registrado na Comissão de Valores Mobiliários (CVM).
